Acheter un bien immobilier se fait en sept étapes, toujours dans le même ordre : définir son budget, préparer son financement, chercher et visiter, faire une offre, signer l’avant-contrat, obtenir le prêt, puis signer l’acte chez le notaire. Entre l’offre acceptée et la remise des clés, comptez en pratique trois à quatre mois, et prévoyez environ 7 à 8 % du prix en frais de notaire dans l’ancien. Ce guide reprend chaque étape avec ses délais, ses coûts et ce qu’il faut vérifier à ce moment-là.
Chaque mot technique est expliqué à sa première apparition, et le prêt à taux zéro (PTZ) a sa partie à l’étape 2.
Les sept étapes d’un achat immobilier en un coup d’œil
Un achat immobilier en France suit sept étapes, et deux seulement ont un délai légal strict : 10 jours de rétractation après l’avant-contrat et 10 jours de réflexion sur l’offre de prêt. Les durées indiquées sont des ordres de grandeur pour un logement ancien acheté à crédit.
- Définir son projet et son budget : une à deux semaines.
- Préparer son financement et vérifier le PTZ : deux à quatre semaines.
- Chercher et visiter : de quelques semaines à plusieurs mois.
- Faire une offre d’achat : quelques jours.
- Signer l’avant-contrat, puis 10 jours de rétractation : une à trois semaines.
- Obtenir le prêt : un à deux mois en général.
- Signer l’acte et emménager : environ trois mois après l’avant-contrat.
Notre conseil avant la première visite
Étape 1 : quel budget prévoir pour acheter un bien immobilier ?
Le budget d’un achat immobilier repose sur trois chiffres : ce que la banque peut vous prêter, ce que vous apportez, et les frais qui s’ajoutent au prix affiché. Raisonner sur le prix seul est l’erreur la plus fréquente : sur un appartement ancien de 300 000 €, les frais de notaire atteignent à eux seuls environ 22 600 €.
La capacité d’emprunt est le montant maximal qu’une banque accepte de vous prêter selon vos revenus. Une règle du Haut Conseil de stabilité financière (HCSF), l’autorité qui surveille les risques financiers, s’impose aux banques depuis 2022 : vos mensualités, assurance comprise, ne doivent pas dépasser 35 % de vos revenus nets, sur 25 ans au plus (27 ans si vous emménagez plus tard, par exemple dans le neuf). Les banques peuvent y déroger pour 20 % de leurs dossiers, surtout pour des résidences principales.
Prenons Camille et Julien, qui gagnent 4 500 € nets par mois à deux, sans autre crédit. Leur mensualité maximale est de 4 500 × 35 % = 1 575 €. Au taux moyen de 3,32 % hors assurance relevé par la Banque de France en août 2026, cette mensualité sur 25 ans permet d’emprunter environ 320 000 €, un peu moins une fois l’assurance déduite.
Un plafond n’est pas une cible.
L’apport et les frais de notaire
L’apport personnel est la part de l’achat payée avec votre épargne, sans emprunter. Aucune loi n’impose de minimum, mais la plupart des banques demandent qu’il couvre au moins les frais de notaire. Les frais de notaire sont surtout des impôts : les droits de mutation, une taxe versée au département et à la commune à chaque vente, en représentent environ 84 % dans l’ancien. La part du notaire suit un barème national (Service-Public).
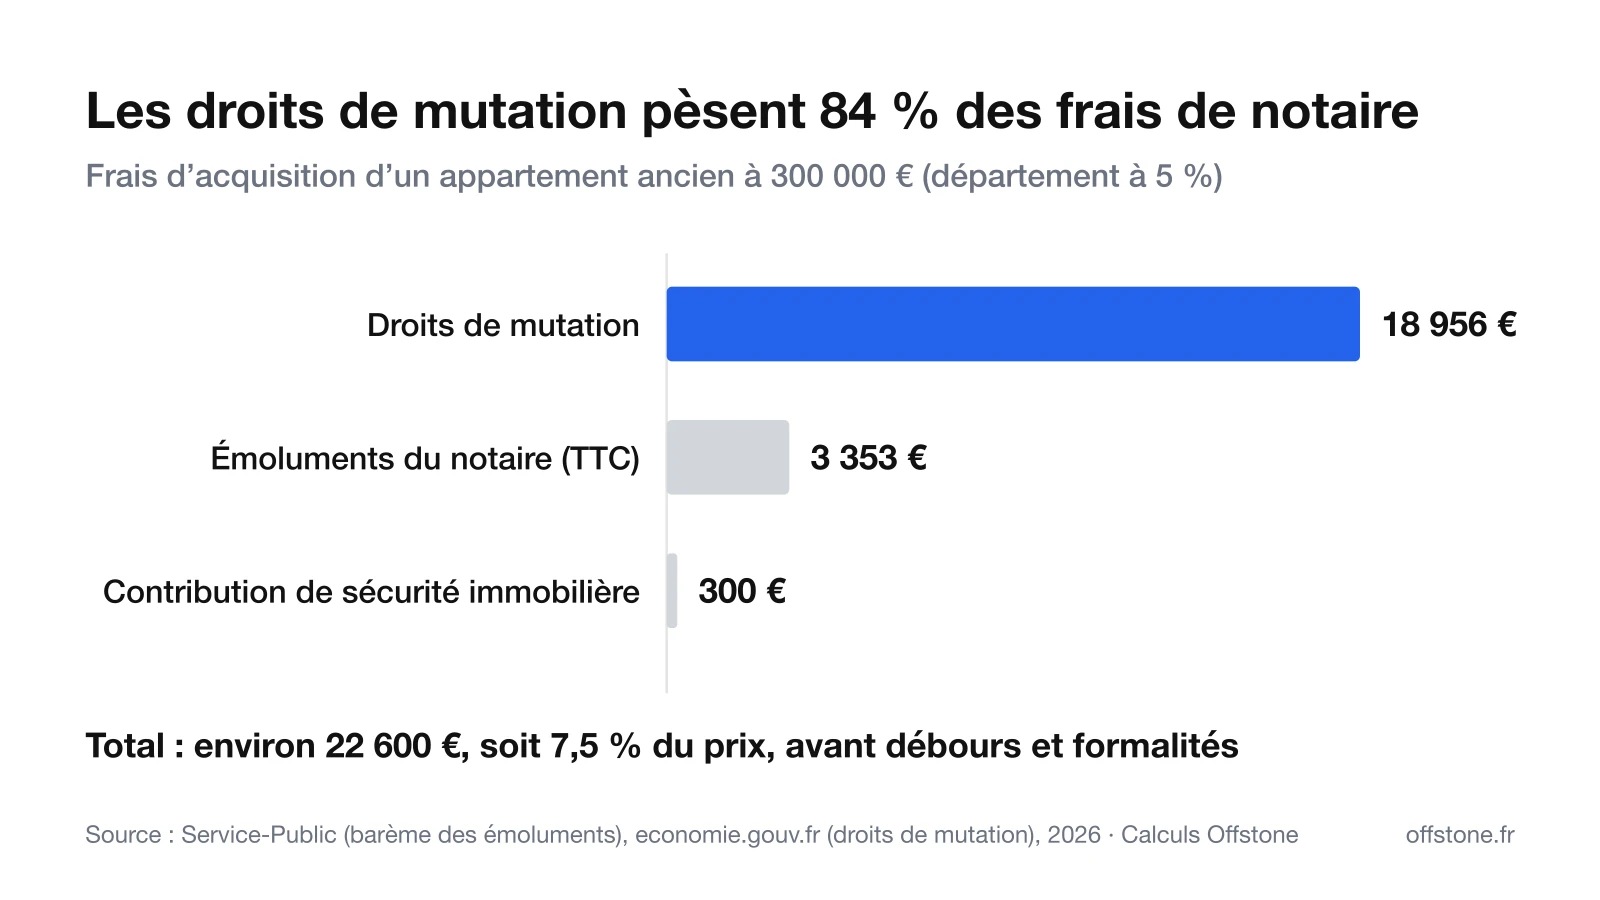
Sur cet appartement à 300 000 €, dans un département au taux de 5 %, le calcul donne 18 956 € de droits de mutation, 3 353 € TTC pour le notaire et 300 € de contribution de sécurité immobilière : environ 22 600 €, soit 7,5 % du prix. Les primo-accédants, qui achètent leur première résidence principale, échappent à la hausse de 4,5 à 5 % permise depuis avril 2025 (Service-Public) et paient 17 420 € de droits. Dans le neuf vendu par un promoteur, la taxe tombe à 0,71 % (economie.gouv.fr).
À ces frais s’ajoutent, selon les cas, les honoraires d’agence, la garantie du prêt, les frais de dossier, les travaux et le déménagement. Quelques points changent aussi selon le type de bien : ouvrez seulement la ligne qui vous concerne.
Ce qui change selon votre projet
Un appartement : la copropriété compte autant que le logement
Acheter un appartement, c’est acheter un lot de copropriété : votre logement, plus une part des parties communes (toit, façade, escaliers).
- À lire : les comptes rendus des assemblées générales (étape 3).
- Le piège : des travaux déjà votés que vous paierez après l’achat.
Une maison : pas de syndic, mais tout l’entretien pour vous
Une maison ne dépend d’aucune copropriété : la toiture, la façade, l’assainissement et le terrain sont à votre charge. Classée E, F ou G au DPE, elle est vendue avec un audit énergétique qui chiffre les travaux.
- À vérifier : les limites du terrain et les servitudes, comme un droit de passage.
- Sans tout-à-l’égout : le diagnostic d’assainissement.
Le neuf sur plan (VEFA) : un autre calendrier
La vente en l’état futur d’achèvement (VEFA) consiste à acheter un logement avant sa construction. Le contrat de réservation plafonne le dépôt de garantie à 5 % du prix si la vente est signée dans l’année, et ouvre 10 jours de rétractation (Service-Public). Vous payez ensuite au rythme du chantier, jusqu’à 95 % à l’achèvement (article R261-14).
- Les plus : frais de notaire réduits, PTZ possible partout en France.
- Le piège : une livraison en retard, donc un loyer à payer plus longtemps.
Un achat pour louer : la banque et le calcul changent
Les étapes juridiques sont les mêmes, mais le PTZ ne finance que la résidence principale, et le logement doit pouvoir être loué : un logement classé G au DPE ne peut plus faire l’objet d’un nouveau bail depuis 2025, les F suivront en 2028 (ministère de la Transition écologique).
La méthode pour chiffrer la rentabilité est détaillée dans notre guide du calcul du rendement locatif, et la comparaison avec la pierre-papier dans SCPI ou investissement locatif.
Étape 2 : comment financer l’achat, PTZ compris ?
Préparer son financement consiste à faire chiffrer votre prêt avant de chercher un bien, par votre banque ou par un courtier, un intermédiaire qui compare plusieurs banques et monte le dossier à votre place. Repartez avec une simulation écrite qui indique le montant, la durée et la mensualité : c’est elle que vous montrerez aux vendeurs. Au-delà du taux, trois coûts pèsent sur le crédit :
- l’assurance emprunteur, qui rembourse le prêt en cas de décès ou d’incapacité ; vous pouvez choisir un autre assureur que celui de la banque ;
- la garantie du prêt, qui protège la banque si vous ne payez plus : caution d’un organisme spécialisé ou hypothèque ;
- les frais de dossier et de courtage, qui se négocient.
Le prêt à taux zéro (PTZ) : êtes-vous concerné ?
Le prêt à taux zéro (PTZ) est un prêt sans intérêts, aidé par l’État, qui finance une partie de votre future résidence principale en complément d’un prêt classique. Il est réservé aux primo-accédants, c’est-à-dire aux personnes qui n’ont pas été propriétaires de leur résidence principale depuis deux ans, sous plafond de revenus. Seules les banques qui ont signé une convention avec l’État le distribuent (Service-Public, fiche vérifiée le 15 septembre 2026).
La loi de finances pour 2025 a élargi le PTZ. Depuis le 1er avril 2025, il finance tous les logements neufs, appartements comme maisons individuelles, partout en France, alors qu’il était limité aux appartements neufs des zones les plus chères. Cette extension s’applique jusqu’au 31 décembre 2027 (Service-Public, mars 2025).
| Logement | Où | Part du coût financée par le PTZ |
|---|---|---|
| Appartement neuf | Toute la France | 20 à 50 % |
| Maison neuve | Toute la France | 10 à 30 % |
| Ancien avec travaux (au moins 25 % du coût total) | Zones B2 et C | 20 à 50 % |
Les zones classent les communes selon la tension du marché : A bis et A pour Paris et les agglomérations les plus chères, B1 pour les grandes villes, B2 et C pour le reste du territoire. Le simulateur de Service-Public donne la zone de votre commune. Le pourcentage dépend de vos revenus, divisés par un coefficient familial (1,8 pour trois personnes) : plus ils sont modestes, plus il est haut. Il s’applique à un coût d’opération plafonné selon la zone et la taille du foyer. Le PTZ se rembourse en 25 ans au plus, souvent après un différé, une période d’au moins deux ans sans remboursement.
Un exemple pédagogique, avec le barème de Service-Public. Sarah et Mehdi ont un enfant et achètent un appartement neuf à 270 000 € en zone B1. Leur revenu fiscal de référence de 45 000 €, divisé par 1,8, donne 25 000 € : tranche 2, soit 40 %. Le coût retenu est plafonné à 243 000 € pour trois personnes, et leur PTZ peut atteindre 40 % × 243 000 = 97 200 €, sans intérêts.
Les barèmes du PTZ changent souvent : faites calculer le vôtre par la banque dès la simulation.
Étape 3 : chercher, visiter et lire les documents
Chercher un bien commence par connaître le prix réel du marché, pas celui des annonces. La base DVF (demandes de valeurs foncières), publiée gratuitement par l’administration fiscale sur l’explorateur DVF, donne le prix de chaque vente des cinq dernières années, adresse par adresse, sauf en Alsace, en Moselle et à Mayotte. En visite, regardez d’abord ce qui coûtera cher : toiture, fenêtres, chauffage, électricité, humidité. Revenez une fois à une autre heure.
Les diagnostics sont des contrôles techniques que le vendeur doit vous remettre ; leur liste dépend du bien (Service-Public) :
- le DPE (diagnostic de performance énergétique), qui classe le logement de A à G selon sa consommation ;
- le plomb avant 1949, l’amiante si le permis de construire date d’avant juillet 1997 ;
- l’électricité et le gaz si l’installation a plus de 15 ans ;
- l’état des risques, les termites ou l’assainissement selon la zone ;
- la surface Carrez pour un appartement.
En copropriété, demandez aussi les procès-verbaux d’assemblée générale (PV d’AG) des trois dernières années, c’est-à-dire les comptes rendus des réunions des copropriétaires, ainsi que les charges des deux derniers exercices et l’état des impayés (Service-Public). Les PV d’AG disent quels travaux ont été votés ou repoussés, et si un conflit est en cours.
Étape 4 : faire une offre d’achat
L’offre d’achat est une lettre écrite par laquelle vous proposez un prix au vendeur, avec une durée de validité. Si le vendeur l’accepte telle quelle, la vente est engagée et vous ne pouvez plus retirer l’offre ; une contre-proposition ou un silence ne valent pas acceptation. Aucune somme ne peut vous être demandée à ce stade (Service-Public).
Pour fixer votre prix, appuyez-vous sur les ventes comparables trouvées dans DVF et sur les travaux repérés en visite. Une offre argumentée passe mieux qu’un rabais lancé au hasard.
Étape 5 : signer l’avant-contrat, compromis ou promesse
L’avant-contrat est le contrat signé chez le notaire ou en agence, quelques semaines après l’offre, qui fixe le prix, la date prévue de la vente et ses conditions. Il prend deux formes, que le tableau compare d’après Service-Public. L’acheteur y verse en général 5 à 10 % du prix, déduits ensuite.
| Critère | Compromis de vente | Promesse unilatérale de vente |
|---|---|---|
| Qui s’engage | Le vendeur et l’acheteur | Le vendeur seul ; l’acheteur a une option |
| Somme versée | Dépôt de garantie | Indemnité d’immobilisation |
| Si l’acheteur renonce sans motif légal | Le vendeur garde le dépôt | Le vendeur garde l’indemnité |
| Rétractation de l’acheteur | 10 jours | 10 jours |
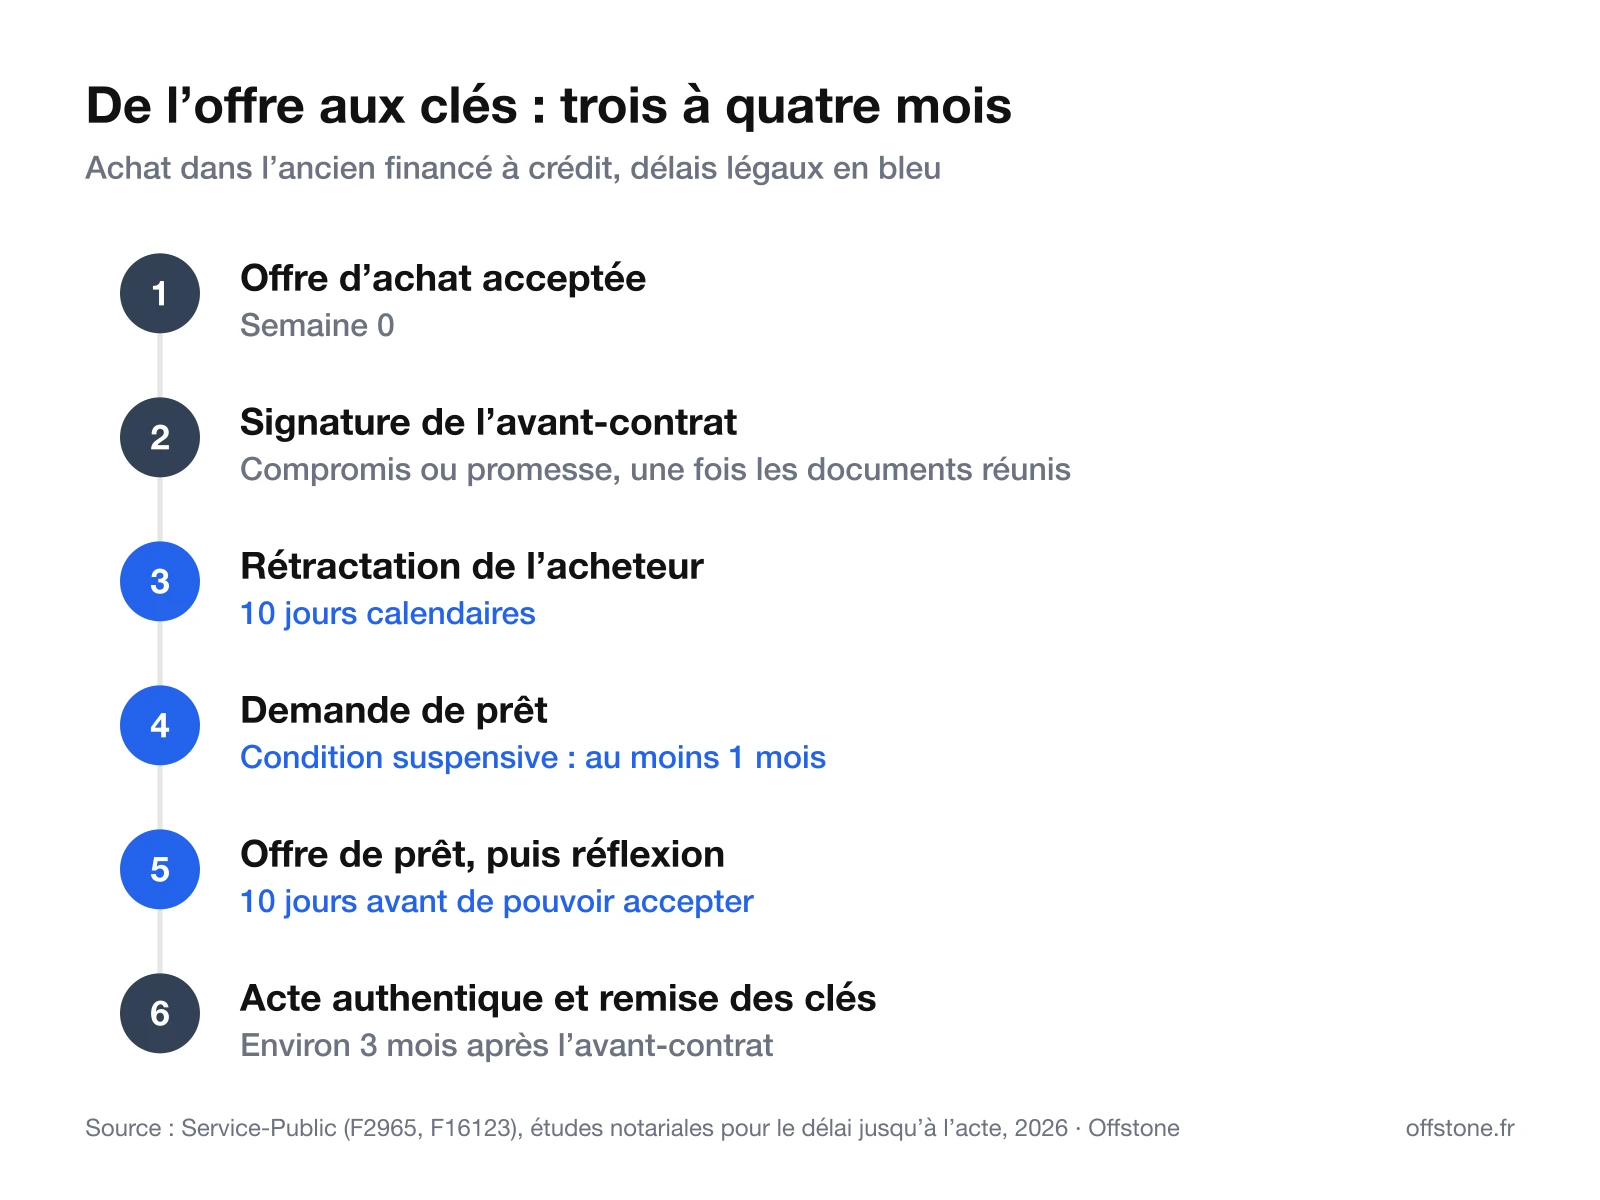
Le délai de rétractation est une période de 10 jours pendant laquelle l’acheteur peut renoncer sans donner de raison et récupérer toutes les sommes versées, par simple lettre recommandée. Il démarre le lendemain de la première présentation de la lettre recommandée qui vous envoie l’avant-contrat, ou de sa remise en main propre. Le vendeur, lui, n’a pas ce droit.
Les conditions suspensives sont des clauses qui annulent la vente sans pénalité si un événement prévu ne se produit pas :
- l’obtention du prêt, la plus courante, à laquelle la loi laisse au moins un mois ;
- la renonciation de la mairie à son droit de préemption, c’est-à-dire à son droit d’acheter le bien à votre place ;
- l’obtention d’un permis de construire, si votre projet en dépend.
Une condition de prêt bien rédigée
Étape 6 : obtenir le prêt dans les délais
Obtenir le prêt se joue dans le délai de la condition suspensive. Vous déposez des demandes conformes à l’avant-contrat, puis la banque envoie une offre de prêt, le document qui fixe les conditions du crédit. La loi impose 10 jours de réflexion : l’offre ne peut être acceptée qu’à partir du 11e jour, et la banque la maintient au moins 30 jours (Service-Public).
C’est l’étape qui dérape le plus souvent.
Un dossier incomplet ou une expertise du bien qui tarde, et chaque jour perdu réduit la marge avant la date limite de la condition suspensive. Si elle approche sans offre, demandez au vendeur une prolongation écrite plutôt que de la laisser passer.
Étape 7 : signer l’acte authentique et récupérer les clés
L’acte authentique est le contrat de vente définitif, signé chez le notaire, qui fait de vous le propriétaire. Il intervient en général environ trois mois après l’avant-contrat ; entre-temps, le notaire interroge la mairie, qui a deux mois pour exercer son droit de préemption, et vérifie la situation juridique du bien.
Le jour de la signature, vous versez le prix et les frais au notaire, puis les clés vous sont remises. Le vendeur est payé une fois l’acte enregistré, et le titre de propriété vous parvient plusieurs mois plus tard (Service-Public). Pensez à assurer le logement dès ce jour-là, et à prévoir la taxe foncière, due chaque année par le propriétaire au 1er janvier.