
Un fonds immobilier réunit l’argent de nombreux investisseurs et le confie à une société de gestion agréée par l’AMF, qui achète, gère puis revend des immeubles pour leur compte. L’offre va de la SCPI, accessible avec quelques centaines d’euros, aux fonds réservés aux investisseurs avertis, en général dès 100 000 euros. Ce guide explique sans jargon les types de fonds, quand vous récupérez votre argent, ce que coûtent les frais et comment lire une performance annoncée.
Une précision avant de commencer : Offstone n’est ni un fonds ni une société de gestion agréée par l’AMF. Nous organisons des club deals immobiliers, et cette page est un guide pédagogique, pas une offre.
Ce qu’il faut retenir
Qu’est-ce qu’un fonds immobilier ?
Un fonds immobilier est un placement collectif : vous achetez des parts, le fonds place l’argent de tous dans des immeubles, et chacun reçoit sa part des loyers ou des gains. Avec 10 000 euros dans un fonds de 100 millions d’euros, vous détenez un dix-millième de chaque immeuble, sans en choisir aucun. Ce placement convient à qui préfère déléguer plutôt que gérer un bien lui-même.
En droit, la plupart de ces fonds sont des FIA (fonds d’investissement alternatifs), la catégorie européenne des fonds qui ne se limitent pas aux actions et obligations cotées. Trois acteurs se partagent le travail :
- La société de gestion pilote le fonds : elle choisit les immeubles, négocie les crédits, décide des travaux et des ventes. Elle doit être agréée par l’AMF.
- Le dépositaire, un établissement indépendant, conserve les actifs et vérifie que les règles du fonds sont respectées.
- L’expert en évaluation estime la valeur des immeubles, qui sert à calculer le prix des parts.
Investir dans un fonds revient d’abord à choisir une équipe de gestion.
SCPI, OPCI, FPCI, SLP : les types de fonds immobiliers
Les fonds immobiliers français se rangent en deux familles. Les fonds grand public (SCPI, OPCI, unités de compte en assurance-vie) sont ouverts à tous. Les fonds professionnels (OPPCI, FPS, SLP, FPCI) sont réservés aux investisseurs avertis, car plus risqués et plus difficiles à revendre. Ouvrez seulement les fiches qui vous concernent.
Les sept types de fonds immobiliers en France
SCPI : des loyers versés chaque trimestre
La SCPI (société civile de placement immobilier) achète des immeubles loués et vous reverse les loyers, souvent chaque trimestre. Elle place au moins 90 % de sa collecte dans l’immobilier, selon l’AMF. Fonctionnement et fiscalité : notre guide complet des SCPI.
- Pour qui : tout public, pour un revenu sur le long terme
- Ticket : le prix d’une part, souvent quelques centaines d’euros
- Sortie : revente des parts, sans garantie de délai
OPCI grand public : de l’immobilier et une réserve de liquidités
L’OPCI (organisme de placement collectif immobilier) investit au moins 60 % dans l’immobilier et garde au moins 5 % de liquidités pour rembourser plus vite ceux qui sortent.
- Pour qui : tout public
- Ticket : quelques centaines d’euros
- Sortie : rachat des parts, en temps normal
Unités de compte immobilières : le fonds dans l’assurance-vie
Des sociétés civiles immobilières servent de supports (unités de compte) dans l’assurance-vie : 21 milliards d’euros fin 2025 selon l’ASPIM. Leur valeur n’est pas garantie par l’assureur.
- Pour qui : les détenteurs d’un contrat qui les propose
- Ticket et sortie : selon le contrat
OPPCI : l’OPCI des professionnels
L’OPPCI (organisme professionnel de placement collectif immobilier) suit la logique de l’OPCI avec des règles assouplies, surtout pour des portefeuilles sur mesure.
- Pour qui : investisseurs professionnels ou avertis
- Ticket : 100 000 euros pour un particulier
- Sortie : selon le prospectus
FPS : une stratégie très libre
Le FPS (fonds professionnel spécialisé) peut investir dans des immeubles, de la dette ou des opérations ciblées. Son règlement dit s’il est ouvert ou fermé.
- Pour qui : investisseurs professionnels ou avertis
- Ticket : 100 000 euros, 30 000 euros dans certains cas
- Sortie : selon le règlement
SLP : le format des opérations de promotion
La SLP (société de libre partenariat) est une forme de FPS créée en 2015 sur le modèle du limited partnership anglo-saxon, utilisée notamment pour la promotion immobilière.
- Pour qui : mêmes règles d’accès que le FPS
- Sortie : en général à la fin de vie de la société
FPCI : le capital-investissement appliqué à l’immobilier
Le FPCI (fonds professionnel de capital investissement) investit surtout dans des sociétés non cotées, dont des sociétés qui détiennent des immeubles.
- Pour qui : investisseurs professionnels ou avertis
- Ticket : 100 000 euros, 30 000 euros dans certains cas
- Sortie : en général à la liquidation du fonds
Qui peut investir dans un fonds professionnel ?
Le règlement général de l’AMF fixe l’accès aux fonds professionnels (articles 423-14, 423-27 et 423-49). Un particulier y entre de trois façons :
- en souscrivant au moins 100 000 euros ;
- avec 30 000 euros dans un FPS ou un FPCI, s’il apporte une compétence utile au fonds ou justifie d’une expérience du capital-investissement ;
- par un mandat de gestion, un professionnel agréé souscrivant pour son compte.
Notre avis : un ticket de 100 000 euros dans un seul fonds n’a de sens que s’il pèse peu dans un patrimoine déjà diversifié.
Fonds ouvert ou fonds fermé : quand récupérer votre argent ?
Un fonds ouvert, dit aussi evergreen, accepte entrées et retraits tout au long de sa vie, sans date de fin. Un fonds fermé collecte l’argent pendant une période limitée, l’investit, puis le rend en vendant ses immeubles à une échéance fixée dès le départ.
Le fonds ouvert : liquide tant que tout le monde ne sort pas
Dans un fonds ouvert, ceux qui partent sont remboursés avec l’argent des nouveaux venus ou la trésorerie du fonds. Quand les sorties dépassent les entrées, la société de gestion doit vendre des immeubles, parfois au mauvais moment, ou faire patienter les porteurs. Les SCPI le vivent depuis la remontée des taux de 2022.
Les OPCI grand public ont connu la même tension : 1,3 milliard d’euros de retraits nets en 2025, après 2 milliards en 2024. Lisez donc les règles de plafonnement des rachats avant de souscrire ; les risques propres à la SCPI sont détaillés dans un guide dédié.
Un fonds ouvert n’est pas liquide en toutes circonstances.
Le fonds fermé : appels de capitaux et courbe en J
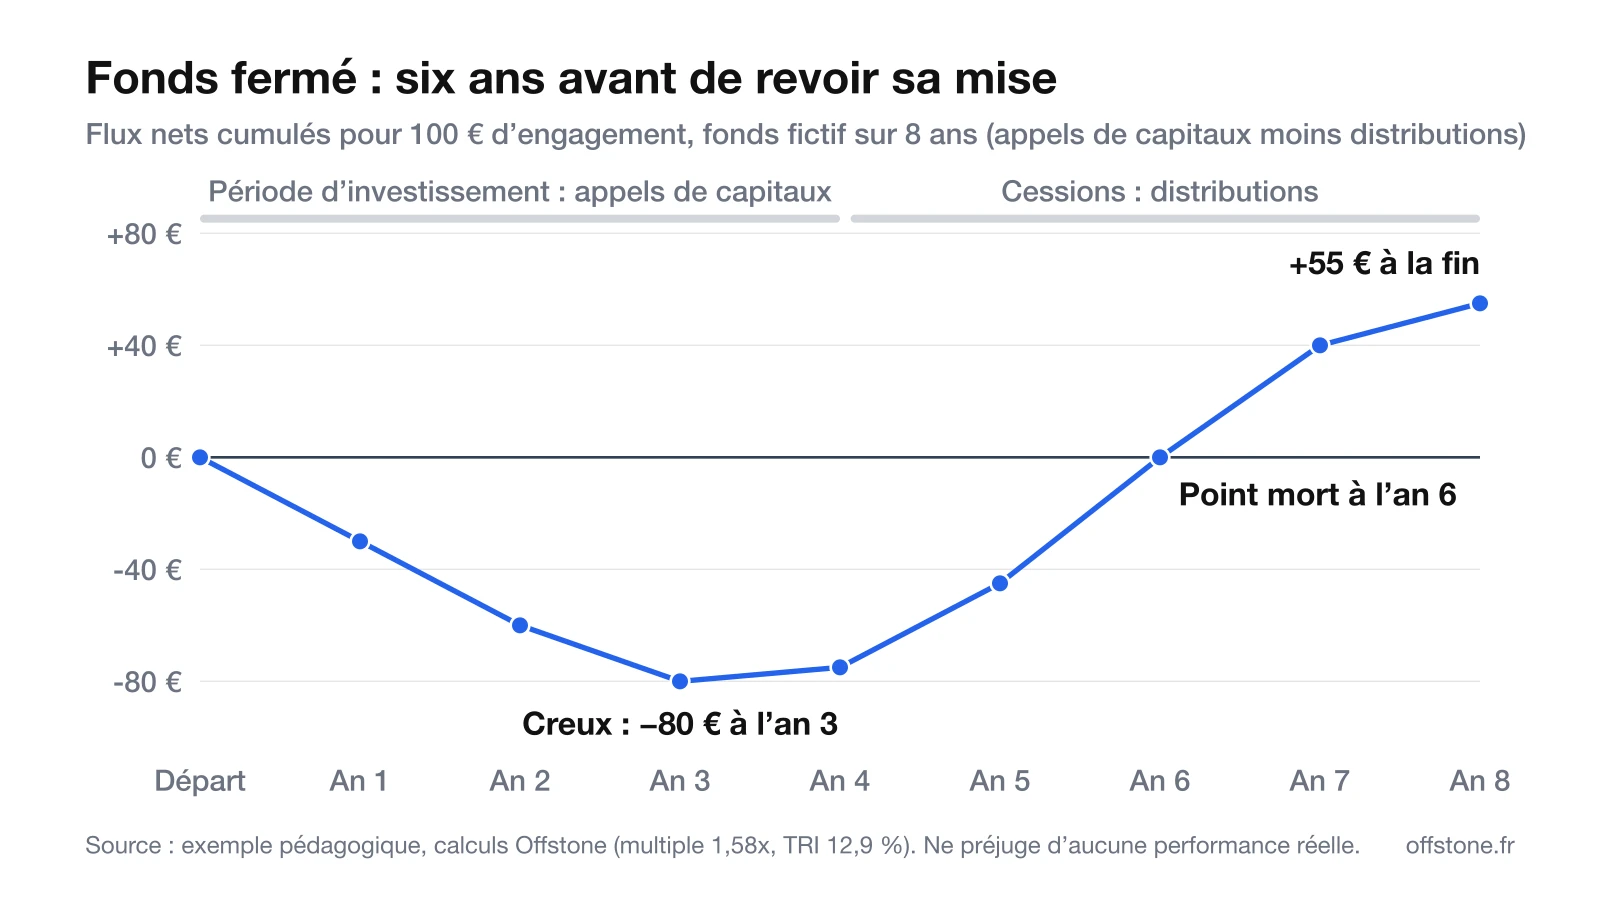
Dans un fonds fermé, vous signez un engagement mais ne versez pas tout le premier jour : la société de gestion vous demande l’argent au fil de ses achats. Ce sont les appels de capitaux. Par exemple, sur 100 000 euros promis, le fonds en appelle 30 000 la première année pour un premier immeuble, puis 40 000 l’année suivante. Sa vie suit trois temps :
- l’investissement : le fonds appelle l’argent et achète ;
- la gestion : il loue, rénove, repositionne ;
- la cession : il revend, rend l’argent, puis ferme.
La durée annoncée n’est pas une date de remboursement garantie. Pour les fonds de capital-investissement, l’AMF rappelle que la durée minimale de placement est généralement de 8 ans, qu’elle peut être prolongée et que le rachat des parts avant la fin est en pratique impossible.
Les flux d’un fonds fermé dessinent une courbe en J : votre solde plonge d’abord, puis remonte. Les premières années, vous ne faites que verser (capital et frais) pendant que les immeubles sont en travaux ; l’argent revient avec les ventes. Dans l’exemple fictif du graphique, l’investisseur verse 95 euros sur 100 engagés, récupère 150 euros, mais ne revoit sa mise qu’à la sixième année.
Juger un fonds fermé sur ses deux premières années conduit presque toujours à le juger mal.
Combien coûte un fonds immobilier ?
Les frais d’un fonds immobilier tombent à quatre moments : à l’entrée, chaque année, à chaque achat ou vente d’immeuble et, souvent, sur la plus-value. Pour une SCPI, la fiche de l’AMF et de l’Institut national de la consommation cite des frais d’entrée pouvant atteindre 12 %. Tous figurent dans le DIC (document d’informations clés, une fiche obligatoire) et le règlement du fonds, pas dans la plaquette commerciale.
- Frais de souscription : prélevés à l’entrée. Avec 5 % sur 10 000 euros, seuls 9 500 euros sont investis.
- Frais de gestion : un pourcentage annuel, par exemple 1,5 %, qui paie l’équipe.
- Frais d’acquisition et de cession : droits, honoraires et commissions sur chaque transaction.
- Hurdle : le gain minimum réservé aux investisseurs avant tout bonus de l’équipe. Avec un hurdle de 8 %, l’équipe ne partage rien tant que les investisseurs n’ont pas gagné 8 % par an.
- Carried interest : ce bonus, soit la part de la plus-value versée à l’équipe au-delà du hurdle, souvent 20 %.
Le calcul : de 11,2 % brut à 8,4 % net
Prenons un fonds fictif, qui ne décrit aucun produit réel : 100 000 euros investis, 1,5 % de frais de gestion par an, un hurdle de 8 % et 20 % de carried interest. Au bout de 5 ans, les immeubles sont revendus 170 000 euros, soit 11,2 % par an avant frais. Le partage se fait en quatre temps :
- frais de gestion : 1,5 % × 100 000 euros × 5 ans = 7 500 euros, il reste 62 500 euros de gain ;
- hurdle : les investisseurs gardent d’abord 8 % par an sur 5 ans, soit 46 933 euros ;
- carried interest : l’équipe reçoit de quoi atteindre 20 % du gain (le « rattrapage »), soit 12 500 euros ;
- résultat : l’investisseur récupère 150 000 euros, soit 8,4 % par an après frais.
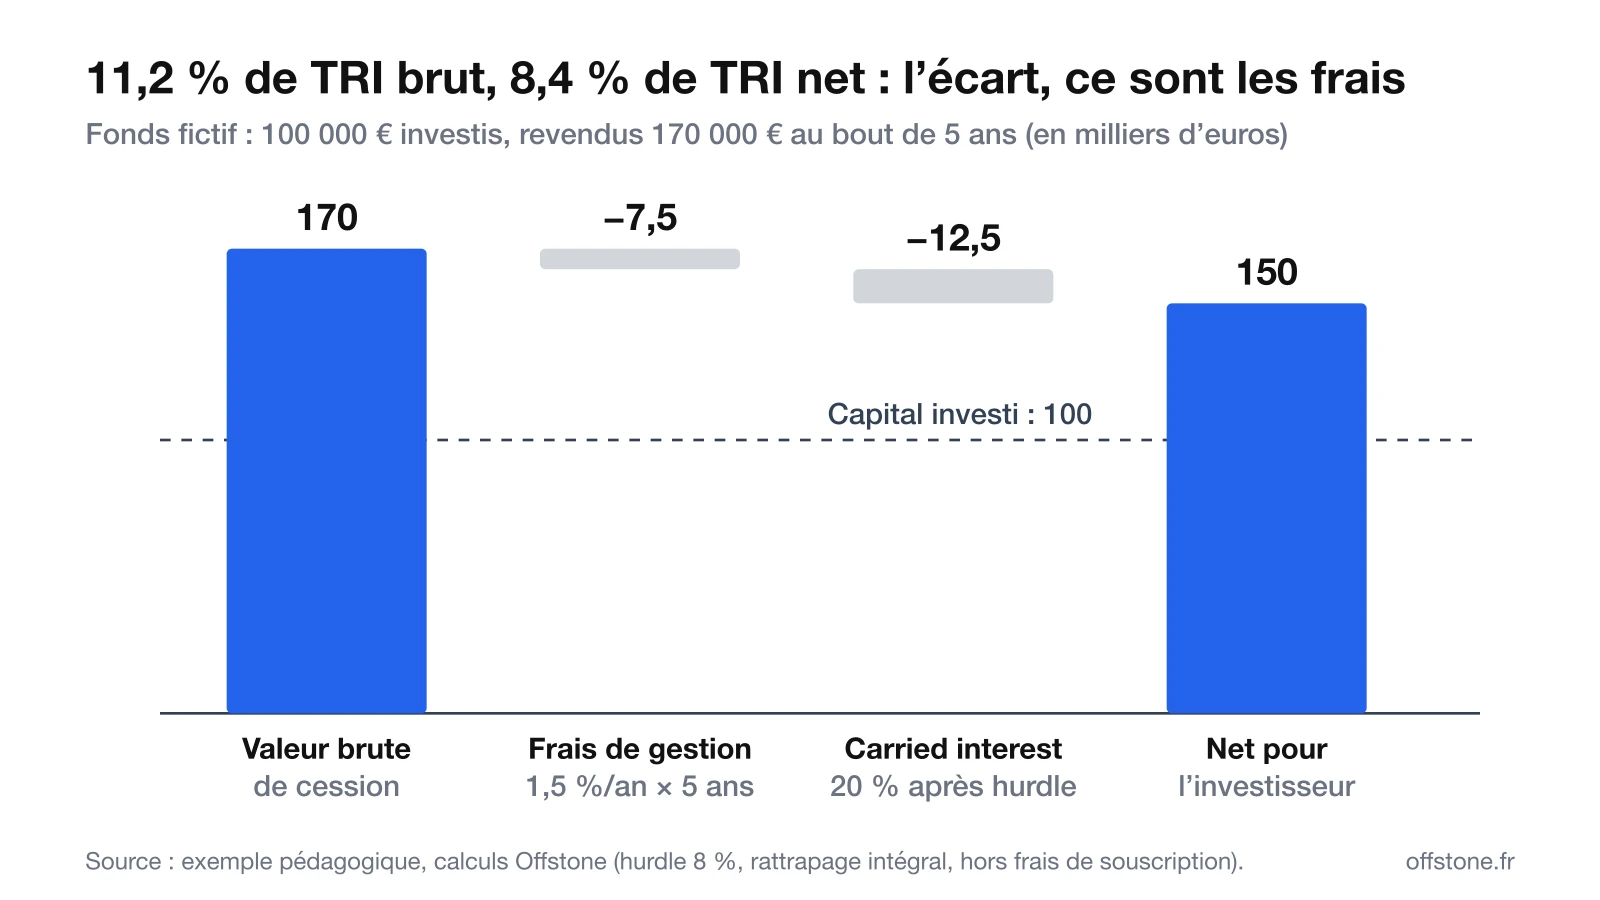
Sur 70 000 euros de valeur créée, l’investisseur en garde 50 000, soit 71 %. Le partage se défend. Mais si le fonds ne rend que 95 000 euros, les 7 500 euros de frais de gestion auront quand même été prélevés.
Comment lire la performance annoncée d’un fonds ?
La performance annoncée d’un fonds s’exprime avec trois indicateurs, et aucun ne suffit seul. Demandez les trois, nets de tous frais :
- Le TRI (taux de rendement interne) : le gain moyen par an, selon le moment où l’argent est versé puis rendu. Placer 100 euros et en récupérer 121 deux ans plus tard donne un TRI de 10 %.
- Le multiple : ce que vous récupérez divisé par ce que vous avez versé. 150 000 euros pour 100 000 versés font un multiple de 1,5.
- Le taux de distribution (SCPI) : les loyers de l’année divisés par le prix de la part.
Le TRI récompense la vitesse, le multiple la taille du gain. Un multiple de 1,5 en 3 ans correspond à un TRI de 14,5 % par an ; en 7 ans, à 6 % seulement.
Côté SCPI, l’écart entre rendement affiché et performance réelle s’est vu en 2025 : 4,91 % de taux de distribution moyen selon l’ASPIM, mais des prix de part en recul de 3,45 %, soit une performance globale de +1,46 %. Les performances passées ne préjugent pas des performances futures.
Une performance cible reste une hypothèse de travail. Avant d’y croire, posez trois questions :
- La cible est-elle brute, ou nette de frais et de carried interest ?
- Que devient-elle si la revente prend deux ans de plus ?
- Repose-t-elle sur des loyers signés ou sur un prix de revente espéré ?
La stratégie du fonds aide à répondre à la dernière question. Une stratégie core (immeubles loués, peu endettés) tire son gain des loyers. Une stratégie value-add (immeubles à rénover ou à transformer) le tire de la revente, comme les opérations de marchand de biens. Une stratégie opportuniste (construction, dette élevée) vise le gain le plus fort, avec la perte possible la plus forte.
Fonds, SCPI ou club deal : que choisir selon votre situation ?
Fonds fermé, SCPI et club deal sont trois façons de confier son argent à des professionnels de l’immobilier. La SCPI mutualise des dizaines d’immeubles loués ; le fonds fermé laisse une équipe choisir les opérations ; le club deal réunit quelques investisseurs autour d’une opération connue avant de signer. Le tableau les compare sur cinq critères.
| Critère | SCPI | Fonds fermé professionnel | Club deal |
|---|---|---|---|
| Ticket d’entrée | Prix d’une part | 100 000 € en général | Variable ; 20 000 € chez Offstone |
| Durée | Long terme | Fixée par le règlement, prolongeable | Celle de l’opération ; 2 à 5 ans chez Offstone |
| Liquidité | Revente des parts, sans délai garanti | Quasi nulle avant la liquidation | Nulle avant la revente |
| Diversification | Forte | Moyenne | Faible, un seul actif |
| Cadre | FIA, société de gestion agréée AMF | FIA, société de gestion agréée AMF | Pas un fonds ; documentation par opération |
- La SCPI correspond à qui cherche un revenu et une large diversification avec un petit ticket.
- Le fonds fermé s’adresse à qui veut tout déléguer et peut immobiliser 100 000 euros longtemps.
- Le club deal convient à qui veut examiner chaque opération et accepte de concentrer son risque.
Offstone se situe dans la troisième colonne. Nous organisons des club deals immobiliers : chaque membre choisit ses opérations, avec un ticket de 20 000 euros par opération, et l’argent reste immobilisé jusqu’à la revente, en général 2 à 5 ans. Offstone n’est ni un fonds ni une société de gestion agréée par l’AMF.
Notre avis
Analyser un fonds immobilier avant de souscrire : la checklist
Analyser un fonds avant de souscrire (la due diligence) porte autant sur l’équipe et les règles du jeu que sur les immeubles. Les réponses se trouvent dans le DIC, le règlement et les rapports annuels, ou dans une réponse écrite de la société de gestion :
- La société de gestion est-elle agréée par l’AMF et absente de ses listes noires ?
- Quels résultats nets l’équipe a-t-elle obtenus sur des fonds déjà terminés ?
- Quelle part de la cible dépend de la revente ?
- Quel endettement maximal le règlement autorise-t-il ?
- Quel coût total, de l’entrée à la sortie ?
- L’équipe investit-elle son propre argent dans le fonds ?
- Quelle durée, quelles prolongations, décidées par qui ?
- Comment sortir avant la fin, et qui évalue les immeubles ?
Une réponse floue ne disqualifie pas un fonds. Trois réponses floues, si.
Les risques, dits clairement
Le mode de détention compte aussi : souscrire en direct ou via une holding patrimoniale change la fiscalité des gains. Et pour voir une opération menée de l’achat à la revente, nos réalisations sont en ligne.