Un club deal immobilier réunit quelques dizaines d’investisseurs privés au plus, qui deviennent associés d’une société créée pour une seule opération : acheter un immeuble, le transformer, puis le revendre. Un professionnel, l’opérateur, trouve l’affaire, la pilote et investit en général à vos côtés. Le ticket va de 10 000 à 100 000 € selon les acteurs, l’argent reste bloqué deux à cinq ans, et le gain éventuel arrive surtout à la revente.
Ce guide suit une opération de bout en bout, refait le calcul d’un ticket de 20 000 € impôt compris, et donne la liste des questions à poser à un opérateur avant de signer.
Qu’est-ce qu’un club deal immobilier ?
Le club deal immobilier est un investissement en capital : vous achetez des actions d’une société dédiée, souvent une SAS, créée pour une seule opération (on parle de SPV, special purpose vehicle). Vous n’êtes pas propriétaire de l’immeuble en direct, mais associé de la société qui le détient, au prorata de votre mise. La formule convient à un investisseur qui veut choisir une opération précise et peut se passer de son argent jusqu’à la revente.
Dans le crowdfunding immobilier, à l’inverse, vous prêtez à un promoteur contre un taux fixé d’avance : si l’opération réussit au-delà du prévu, vous ne touchez rien de plus. En club deal, vous partagez le résultat, à la hausse comme à la baisse.
Associé, pas prêteur : tout le reste découle de là.
Les opérations les plus courantes en club deal
Rénover et revendre un immeuble
L’opérateur achète un immeuble ancien, le rénove, puis le revend entier ou appartement par appartement.
- Durée typique : 18 mois à 3 ans
- Risque principal : dérapage du budget travaux ou des délais
Changer l’usage d’un bâtiment
Des bureaux vides deviennent des logements, un entrepôt devient un hôtel, sous réserve des autorisations d’urbanisme.
- Durée typique : 3 à 5 ans
- Risque principal : un permis refusé ou contesté
Acheter un actif à repositionner
Un hôtel ou une résidence gérée sous-exploités sont rachetés, remis à niveau et confiés à un meilleur exploitant avant la revente.
- Durée typique : 3 à 5 ans
- Risque principal : une exploitation moins bonne que prévu
Financer une promotion immobilière
Le club deal apporte les fonds propres d’un programme neuf, aux côtés d’un promoteur.
- Durée typique : 2 à 4 ans
- Risque principal : des ventes lentes en période de taux élevés
Comment se déroule un club deal, étape par étape
Un club deal suit cinq étapes, de la sélection de l’opération à la distribution du résultat. Les deux premières vous laissent le choix ; à partir de la troisième, vous êtes engagé jusqu’à la sortie.
- Étape 1, la sélection : l’opérateur repère l’immeuble, souvent hors marché (off-market, vendu sans annonce), et le fait auditer.
- Étape 2, la présentation : vous recevez le dossier (prix, travaux, financement, revente visée, frais) et décidez d’y aller ou non.
- Étape 3, la souscription : vous versez votre ticket ; la société complète souvent avec un crédit bancaire.
- Étape 4, l’opération : achat, travaux, commercialisation, avec des points d’étape réguliers.
- Étape 5, la sortie : l’immeuble est revendu, la banque remboursée, et le reste distribué aux associés.
Avant de souscrire
Combien rapporte un club deal immobilier, et comment est-il taxé ?
Le rendement d’un club deal se mesure par le TRI, le taux de rendement interne : le rendement annuel qui tient compte de la durée pendant laquelle votre argent est bloqué. Les opérateurs affichent en général un TRI cible net de frais, autour de 8 à 15 % selon le risque. C’est un objectif, pas une promesse : une opération peut rendre moins que prévu, voire perdre de l’argent.
Les frais se lisent en trois couches : des frais d’entrée pour le montage, des frais de gestion pour le suivi, et une part de la plus-value pour l’opérateur, le carried interest, au-delà d’un rendement minimum, le hurdle. Demandez si le TRI annoncé est calculé après ces trois couches.
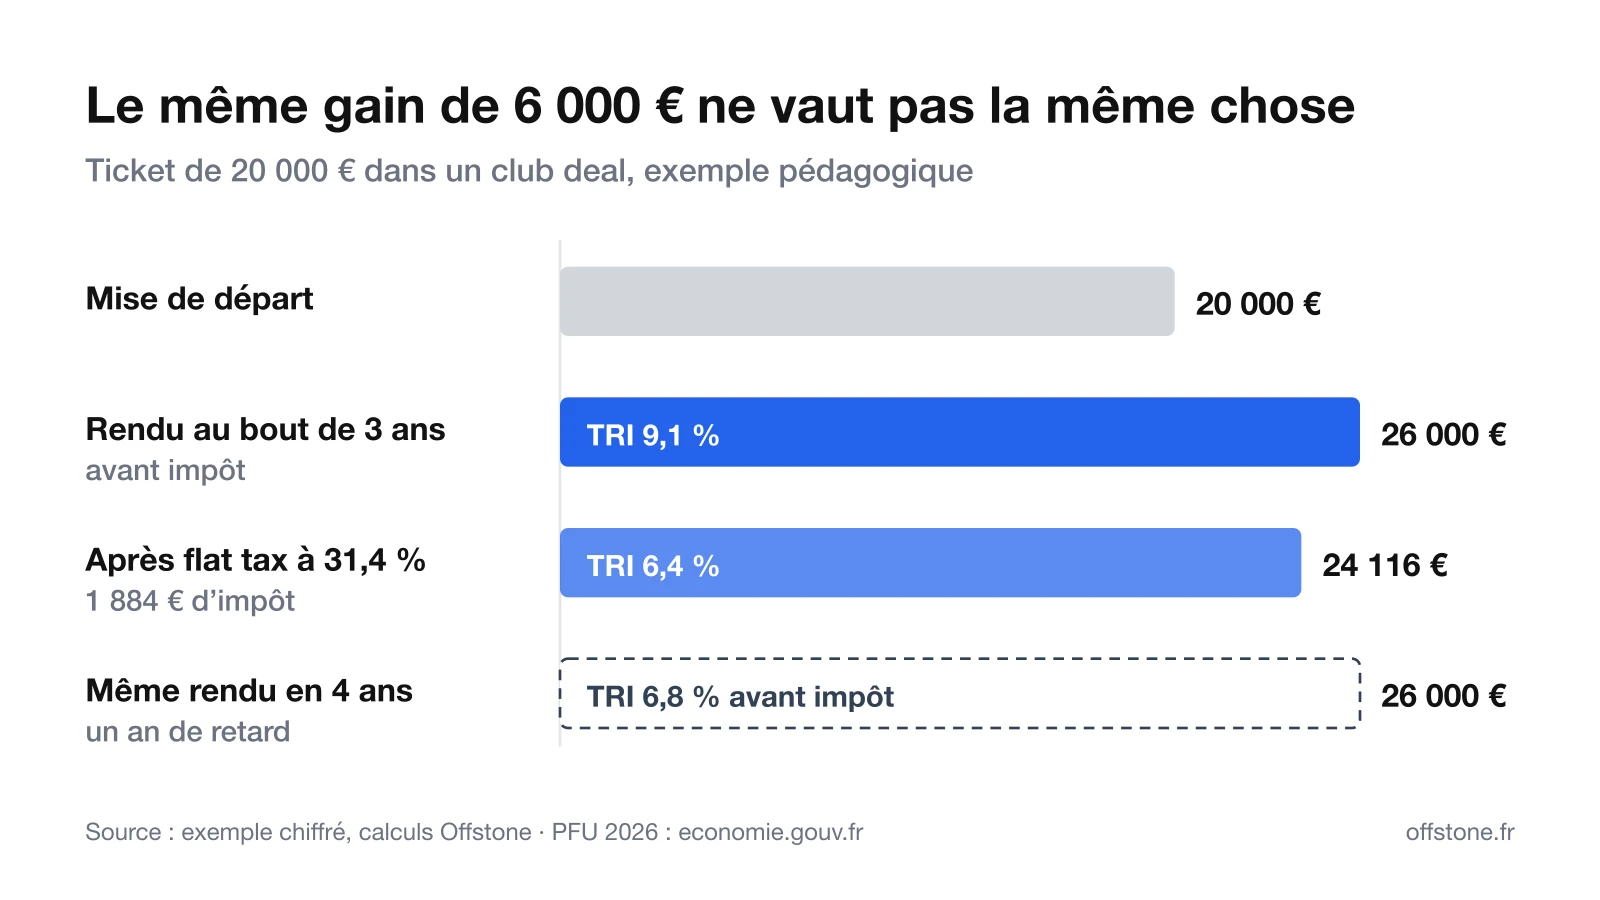
Prenons un exemple pédagogique. Sophie, 38 ans, chirurgienne, veut placer 60 000 € sans tout miser sur un seul immeuble. Elle met 20 000 € dans une opération de transformation de bureaux en logements. Trois ans plus tard, la revente lui rend 26 000 € après tous les frais de l’opérateur, soit un gain de 6 000 € et un TRI de 9,1 % par an.
Reste l’impôt. Le gain d’un club deal monté en SAS est en principe une plus-value de valeurs mobilières, taxée à la flat tax, ou PFU. Depuis le 1er janvier 2026, ce PFU est de 31,4 %, dont 18,6 % de prélèvements sociaux. Sur 6 000 € de gain, Sophie paie 1 884 €, garde 24 116 €, et son TRI net d’impôt tombe à 6,4 %.
Le temps compte autant que le gain.
Si la même opération rend les mêmes 26 000 € au bout de quatre ans au lieu de trois, le TRI avant impôt passe de 9,1 % à 6,8 %. Un retard de chantier n’est donc jamais neutre, même quand le prix de revente est tenu.
Et si vous investissez via une holding ?
Club deal, SCPI, crowdfunding ou fonds : quelles différences ?
Le club deal se distingue des autres placements immobiliers délégués sur un point : vous choisissez une opération précise et vous en partagez le résultat. Une SCPI mutualise des centaines de locataires, le crowdfunding vous fait prêter, et un fonds non coté choisit les opérations à votre place. Le tableau compare ces quatre options sur six critères.
| Critère | Club deal | SCPI | Crowdfunding immobilier | Fonds non coté |
|---|---|---|---|---|
| Ce que vous détenez | Des actions d’une société dédiée | Des parts d’un parc d’immeubles | Une créance (un prêt) | Des parts d’un fonds |
| Nombre d’opérations | Une | Des dizaines à des centaines | Une | Plusieurs |
| Ce qui vous rémunère | La plus-value à la revente | Les loyers | Un taux fixé d’avance | Plus-values et revenus |
| Ticket courant | 10 000 à 100 000 € | Quelques centaines d’euros | Dès 1 000 € environ | Souvent 10 000 € et plus |
| Durée | 2 à 5 ans, bloqués | Long terme, revente possible mais pas garantie | 1 à 3 ans | 5 à 10 ans |
| Risque principal | Une seule opération qui échoue | Baisse des prix et des loyers | Défaut du promoteur | Choix du gérant, frais |
Notre lecture : le club deal convient à qui veut choisir, la SCPI à qui veut des revenus sans s’en occuper, et les deux se combinent (voir SCPI ou club deal). Pour déléguer aussi le choix des opérations, voir le fonds immobilier et l’investissement non coté.
Comment choisir un opérateur de club deal ?
L’opérateur décide de l’essentiel du résultat d’un club deal, parce que c’est lui qui achète, pilote les travaux et négocie la revente. Un bon dossier mal exécuté perd de l’argent. Avant de signer, posez ces six questions et exigez des réponses écrites.
- Combien d’opérations avez-vous menées jusqu’à la revente ?
- Investissez-vous vos propres fonds dans l’opération, et combien ?
- Le TRI annoncé est-il net de tous les frais ?
- Qui remet de l’argent si les travaux dérapent ?
- Quel est le plan B si la revente tarde ?
- Quels documents verrai-je : audits, business plan, statuts, pacte d’associés ?
Une réponse floue sur les frais ou sur la mise de l’opérateur suffit à passer son tour.
Les risques d’un club deal immobilier
Le club deal concentre le risque sur une seule opération : si l’immeuble se revend mal, rien ne compense, et la perte peut aller jusqu’à la totalité du ticket. Ce placement convient à une part limitée d’un patrimoine déjà diversifié, jamais à l’épargne de précaution.
- L’illiquidité : pas de revente avant la sortie, qui peut glisser d’un ou deux ans.
- Le risque d’exécution : travaux plus chers ou plus longs, permis contesté.
- Le risque de marché : des prix en baisse, comme en 2023-2024 avec la remontée des taux.
- Le risque de l’opérateur : erreurs de gestion, conflit d’intérêts, défaillance.
Le club deal n’est pas un produit agréé : ni visa de l’AMF (Autorité des marchés financiers), ni garantie du capital. Selon son montage, il peut relever de la réglementation des fonds d’investissement alternatifs (FIA), et l’AMF a sanctionné en 2025 une société de gestion pour sa gestion de club deals immobiliers. Vérifiez qui monte l’opération et sous quel statut.
Risque de perte en capital
Le club deal chez Offstone
Offstone organise des club deals immobiliers pour ses membres : chaque opération est logée dans une SAS dédiée, et chaque membre choisit les opérations auxquelles il participe. Le ticket est de 20 000 € par opération, l’horizon visé de deux à cinq ans, et le TRI cible, net de frais, de 8 à 14 % selon les opérations. Ce TRI est un objectif, pas une promesse.
Les opérations visées sont des immeubles à transformer (rénovations lourdes, changements d’usage, hôtellerie), surtout en région parisienne. Offstone investit ses propres fonds dans chacune, et plus de 40 opérations ont été menées depuis 2018 : voir nos réalisations.
Notre avis : avec 20 000 € à placer en tout, ne mettez pas tout dans une seule opération, chez Offstone comme ailleurs.