La fiscalité immobilière, c’est l’ensemble des impôts et taxes qui touchent un bien à cinq moments : quand vous l’achetez, tant que vous le possédez, quand il vous rapporte des loyers, quand vous le revendez et quand vous le transmettez. Chaque moment a son impôt, ses taux et ses façons légales de payer moins, à condition de faire les bons choix avant de signer.
Ce guide met les cinq moments dans l’ordre, avec les taux en vigueur en 2026 tirés des sources officielles, deux calculs refaits pas à pas et les erreurs que nous voyons le plus souvent.
Fiscalité immobilière : combien d’impôts paie-t-on sur un bien ?
Un bien immobilier locatif peut être taxé cinq fois au cours de sa vie : droits de mutation à l’achat, taxe foncière chaque année, impôt sur le revenu et prélèvements sociaux sur les loyers, impôt sur la plus-value à la revente, puis IFI ou droits de succession selon votre patrimoine. Le tableau résume qui paie quoi, et à quel taux, en 2026. Il sert de carte : chaque ligne renvoie à une section du guide.
| Moment | Impôt principal | Ordre de grandeur en 2026 |
|---|---|---|
| Achat dans l’ancien | Droits de mutation (frais de notaire) | Environ 7 à 8 % du prix au total |
| Achat dans le neuf | TVA (dans le prix) et frais réduits | Environ 2 à 3 % de frais |
| Détention | Taxe foncière | Variable selon la commune |
| Loyers (location nue) | Impôt sur le revenu + 17,2 % de prélèvements sociaux | Selon votre tranche et le régime |
| Loyers (location meublée) | Impôt sur le revenu + 18,6 % de prélèvements sociaux | Selon votre tranche et le régime |
| Revente | 19 % d’impôt + 17,2 % de prélèvements sociaux | Abattements selon la durée |
| Patrimoine | IFI au-delà de 1,3 M€ net | De 0,5 à 1,5 % |
| Transmission | Droits de donation ou de succession | 100 000 € d’abattement par enfant |
Le choix qui compte le plus
Ce que l’achat coûte en impôts
Les frais de notaire d’un achat dans l’ancien représentent environ 7 à 8 % du prix, et l’essentiel n’est pas la rémunération du notaire : ce sont des impôts. Les droits de mutation à titre onéreux (DMTO), c’est-à-dire la taxe due quand un bien change de propriétaire, en forment la plus grosse part. Pour 300 000 €, comptez donc 21 000 à 24 000 € à financer en plus du prix, le plus souvent avec votre apport.
Depuis le 1er avril 2025, les départements peuvent relever leur part des droits de mutation de 0,5 point, jusqu’à 5 % du prix, et la grande majorité l’a fait. La hausse ne s’applique pas aux primo-accédants qui achètent leur résidence principale, selon Service-public.fr.
Dans le neuf, la logique change.
Le prix d’un logement neuf inclut une TVA de 20 %, et les frais de notaire tombent à 2 ou 3 % du prix. L’écart compense rarement la différence de prix au mètre carré, mais il réduit l’apport à prévoir. Le détail de ces frais, étape par étape, se trouve dans notre guide pour acheter un bien immobilier.
Chaque année, la taxe foncière
La taxe foncière est due chaque année par la personne propriétaire du bien au 1er janvier, qu’il soit occupé, loué ou vide. Son montant dépend de la valeur locative cadastrale du bien et des taux votés par la commune, ce qui explique des écarts de un à trois entre deux villes pour un même appartement. Pour un bien loué, la taxe foncière n’est pas perdue : elle se déduit des loyers au régime réel.
Côté occupation, la taxe d’habitation a disparu pour les résidences principales mais reste due sur les résidences secondaires, avec parfois une majoration dans les zones tendues. Un logement vide peut aussi être soumis à la taxe sur les logements vacants dans de nombreuses communes. Deux points à vérifier avant d’acheter une maison de vacances ou un pied-à-terre.
Comment sont imposés les revenus locatifs ?
Les loyers d’un bien loué sont ajoutés à vos autres revenus et taxés à votre taux marginal d’imposition (votre tranche : 11, 30, 41 ou 45 %), plus des prélèvements sociaux. Ces prélèvements sont de 17,2 % pour une location nue et de 18,6 % pour une location meublée en 2026, depuis la hausse de la CSG votée dans la loi de financement de la Sécurité sociale pour 2026. Le montant final dépend surtout du régime choisi.
Quatre régimes existent, deux pour la location nue et deux pour la location meublée. Vous n’avez besoin que de celui qui vous concerne : ouvrez la ligne qui correspond à votre projet.
Les quatre régimes d’imposition des loyers
Location nue, micro-foncier : simple, un abattement de 30 %
Le micro-foncier s’applique automatiquement si vos loyers d’une location vide ne dépassent pas 15 000 € par an. Le fisc retire 30 % de vos loyers pour couvrir forfaitairement vos charges, et vous êtes imposé sur les 70 % restants.
Aucune charge réelle n’est déduite. Si vos charges dépassent 30 % des loyers (crédit, travaux, copropriété), le régime réel devient plus intéressant.
- Pour qui : un bien sans crédit ou presque, avec peu de charges
- Le piège : rester au micro par habitude alors que vos charges dépassent 30 %
Location nue, régime réel : vos vraies charges, et le déficit foncier
Au régime réel, vous déduisez vos charges réelles : intérêts d’emprunt, taxe foncière, charges de copropriété, assurance, frais de gestion, travaux d’entretien et d’amélioration. Il s’applique d’office au-delà de 15 000 € de loyers, et sur option en dessous (l’option vous engage pour trois ans).
Si les charges dépassent les loyers, vous créez un déficit foncier, déductible de votre revenu global jusqu’à 10 700 € par an, et jusqu’à 21 400 € pour certains travaux de rénovation énergétique payés jusqu’à fin 2027. Notre article sur la défiscalisation par les SCPI montre ce mécanisme appliqué à la pierre-papier.
- Pour qui : un achat financé à crédit ou un bien avec travaux
- Le piège : cesser de louer avant la fin de la troisième année qui suit l’imputation d’un déficit, ce qui fait perdre l’avantage
Location meublée, micro-BIC : un abattement de 50 %
La location meublée non professionnelle (LMNP) est imposée dans la catégorie des bénéfices industriels et commerciaux (BIC). Au micro-BIC, le fisc retire 50 % de vos loyers si vous louez un meublé de longue durée et que vos recettes ne dépassent pas 77 700 € par an.
Pour un meublé de tourisme non classé (type location courte durée), l’abattement tombe à 30 % et le plafond à 15 000 €. Un meublé de tourisme classé garde 50 % et 77 700 €.
- Pour qui : un meublé de longue durée avec peu de charges
- Le piège : la location saisonnière non classée, beaucoup moins favorable depuis 2025
Location meublée, régime réel : l’amortissement
Le régime réel de la location meublée permet de déduire les charges, mais aussi l’amortissement du bien : chaque année, une fraction du prix d’achat (hors terrain) et des meubles est déduite des loyers, comme si le bien s’usait. Résultat fréquent : un loyer imposable proche de zéro pendant de longues années.
La contrepartie est récente. Pour les ventes réalisées depuis le 15 février 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value. Une partie de l’impôt économisé pendant la location revient donc à la revente.
- Pour qui : un investisseur qui garde le bien longtemps et accepte une comptabilité (souvent confiée à un expert-comptable)
- Le piège : oublier que l’amortissement augmente la plus-value taxable à la revente
Un dernier dispositif concerne la location nue. La loi de finances pour 2026 a créé un statut du bailleur privé, souvent appelé dispositif Jeanbrun, qui remplace le Pinel : il permet d’amortir une partie du prix d’un logement acheté depuis le 21 février 2026, en échange d’un engagement de location longue avec des loyers plafonnés. Les taux et plafonds dépendent du type de logement et de loyer ; vérifiez-les sur une source officielle avant de signer.
Cas pratique : le même loyer, quatre impôts différents
Le régime d’imposition peut diviser l’impôt sur les loyers par trois, à loyer égal. Prenons Karim, 38 ans, salarié dans la tranche à 30 %, qui loue un appartement 10 000 € par an et paie 4 000 € de charges déductibles (intérêts, taxe foncière, copropriété, assurance). Le calcul est pédagogique : il ne tient pas compte de la CSG déductible ni des loyers souvent plus élevés d’un meublé.
- Micro-foncier : 10 000 € × 70 % = 7 000 € imposables. Impôt 2 100 € + prélèvements sociaux 1 204 € = 3 304 €.
- Régime réel (location nue) : 10 000 − 4 000 = 6 000 € imposables. Impôt 1 800 € + prélèvements 1 032 € = 2 832 €.
- Micro-BIC (meublé) : 10 000 € × 50 % = 5 000 € imposables. Impôt 1 500 € + prélèvements à 18,6 % 930 € = 2 430 €.
- Réel LMNP : 10 000 − 4 000 de charges − 6 000 d’amortissement = 0 € imposable. 0 € cette année, mais une plus-value plus forte à la revente.
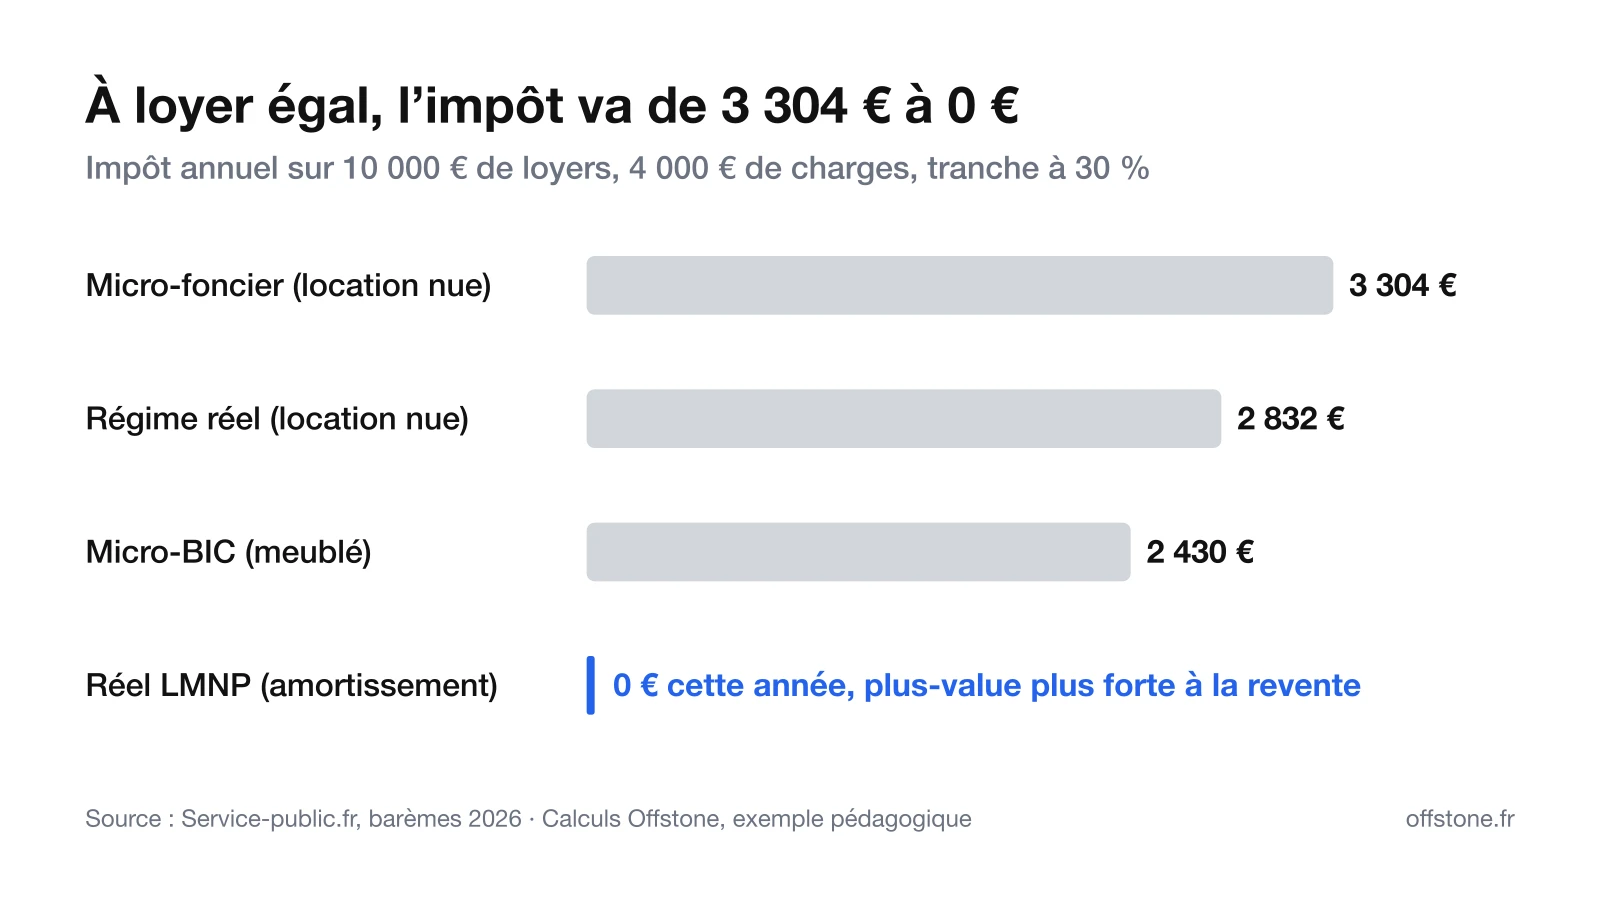
L’écart entre micro-foncier et régime réel ne vaut que si les charges sont vraiment là : sans crédit, le micro-foncier peut redevenir le meilleur choix. Faites le calcul avec vos propres chiffres, et refaites-le chaque fois que le crédit avance.
À la revente : l’impôt sur la plus-value immobilière
La plus-value immobilière, c’est-à-dire la différence entre le prix de vente et le prix d’achat corrigé, est taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements. Votre résidence principale en est exonérée. Pour un bien locatif ou une résidence secondaire, des abattements pour durée de détention allègent l’impôt à partir de la sixième année : exonération totale d’impôt sur le revenu après 22 ans, et de prélèvements sociaux après 30 ans.
Le prix d’achat retenu n’est pas le prix payé.
Pour le calcul, le fisc vous laisse ajouter les frais d’acquisition (réels, ou un forfait de 7,5 % du prix) et les travaux (réels, ou un forfait de 15 % du prix si vous détenez le bien depuis plus de cinq ans). Hélène, 61 ans, a acheté un appartement 200 000 € et le revend 260 000 € dix ans plus tard. Avec les deux forfaits, son prix d’achat corrigé monte à 245 000 € : sa plus-value taxable tombe de 60 000 € à 15 000 €.
- Abattements pour les années six à dix : 30 % pour l’impôt sur le revenu, 8,25 % pour les prélèvements sociaux.
- Impôt sur le revenu : 15 000 € × 70 % × 19 % = 1 995 €.
- Prélèvements sociaux : 15 000 € × 91,75 % × 17,2 % = 2 367 €.
- Total : 4 362 €, contre plus de 21 000 € sur une plus-value brute de 60 000 € sans forfaits ni abattements.
Au-delà de 50 000 € de plus-value imposable, une taxe supplémentaire de 2 à 6 % s’ajoute. Les règles complètes et le simulateur officiel sont sur Service-public.fr.
IFI, donation, succession : l’impôt sur le patrimoine
L’impôt sur la fortune immobilière (IFI) concerne les foyers dont le patrimoine immobilier net dépasse 1 300 000 € au 1er janvier, dettes déduites. Le barème va de 0,5 % à 1,5 % et commence dès 800 000 € une fois le seuil franchi, avec une décote entre 1,3 et 1,4 million. La résidence principale bénéficie d’un abattement de 30 % sur sa valeur. Barème complet sur Service-public.fr.
La transmission est l’autre grand rendez-vous fiscal. Chaque enfant reçoit 100 000 € en franchise de droits de chacun de ses parents, et cet abattement se recharge tous les quinze ans : donner tôt, en plusieurs fois, réduit nettement la facture. Le démembrement (donner la nue-propriété et garder l’usufruit) ou la SCI familiale permettent d’aller plus loin, mais demandent un notaire.
Démembrement, la définition
SCPI, SCI, holding ou club deal, la structure change l’impôt
La fiscalité d’un investissement immobilier collectif dépend moins du bien que de la structure qui le détient. Les revenus d’une SCPI détenue en direct sont des revenus fonciers, taxés comme une location nue ; une SCI à l’impôt sur les sociétés paie elle-même un impôt sur ses bénéfices ; une participation dans une société de projet, comme dans un club deal, est en général imposée comme un placement financier. Le même immeuble peut donc coûter très différemment en impôts selon le véhicule choisi.
- SCPI : loyers imposés comme des revenus fonciers, à votre tranche plus 17,2 %. Détail dans notre article sur la fiscalité des SCPI.
- Holding ou SCI à l’IS : impôt sur les sociétés à 15 % puis 25 %, amortissement possible, puis fiscalité des dividendes à la sortie. Voir notre guide de la holding immobilière.
- Club deal : gains de cession ou dividendes de la société de projet, soumis en principe au prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d’impôt et 18,6 % de prélèvements sociaux).
- Opération de marchand de biens : la société est imposée sur sa marge, selon des règles propres expliquées dans notre article sur la fiscalité du marchand de biens.
Investir via une holding soumise à l’IS change encore la donne : sous conditions de détention, les dividendes reçus d’une participation d’au moins 5 % ne sont presque pas taxés (régime mère-fille). C’est un sujet d’expert-comptable, à poser avant de créer la structure, pas après.
Ce que nous en pensons chez Offstone
Chez Offstone, nous voyons trop souvent des investisseurs choisir un bien pour son avantage fiscal. C’est l’ordre inverse qui fonctionne : un bon investissement immobilier se juge d’abord sur son prix d’achat, son emplacement et sa sortie, et la fiscalité vient ensuite optimiser un projet qui tient debout sans elle. Une réduction d’impôt ne rattrape jamais un bien payé trop cher.
Trois réflexes valent mieux que n’importe quel dispositif :
- comparer le rendement après impôt, jamais avant ;
- choisir le régime (nu ou meublé, micro ou réel) avant l’achat, avec un calcul chiffré ;
- penser à la sortie dès l’entrée : plus-value, amortissements réintégrés, transmission.
Avant de décider
Pour situer ces choix parmi toutes les façons d’investir, notre comparatif SCPI ou club deal met côte à côte rendement, durée et fiscalité.