Investir dans l’immobilier, c’est choisir entre quatre familles : acheter un bien pour le louer, acheter des parts d’immeubles gérés par d’autres (la pierre-papier), financer une opération menée par un professionnel (le non coté), ou mener soi-même une opération de rénovation et de revente. Votre budget, votre temps et la durée de blocage acceptable comptent plus que le rendement affiché.
Chaque famille a sa section, avec ses options repliées : ouvrez seulement celles qui vous intéressent.
La réponse courte : quatre familles, trois questions
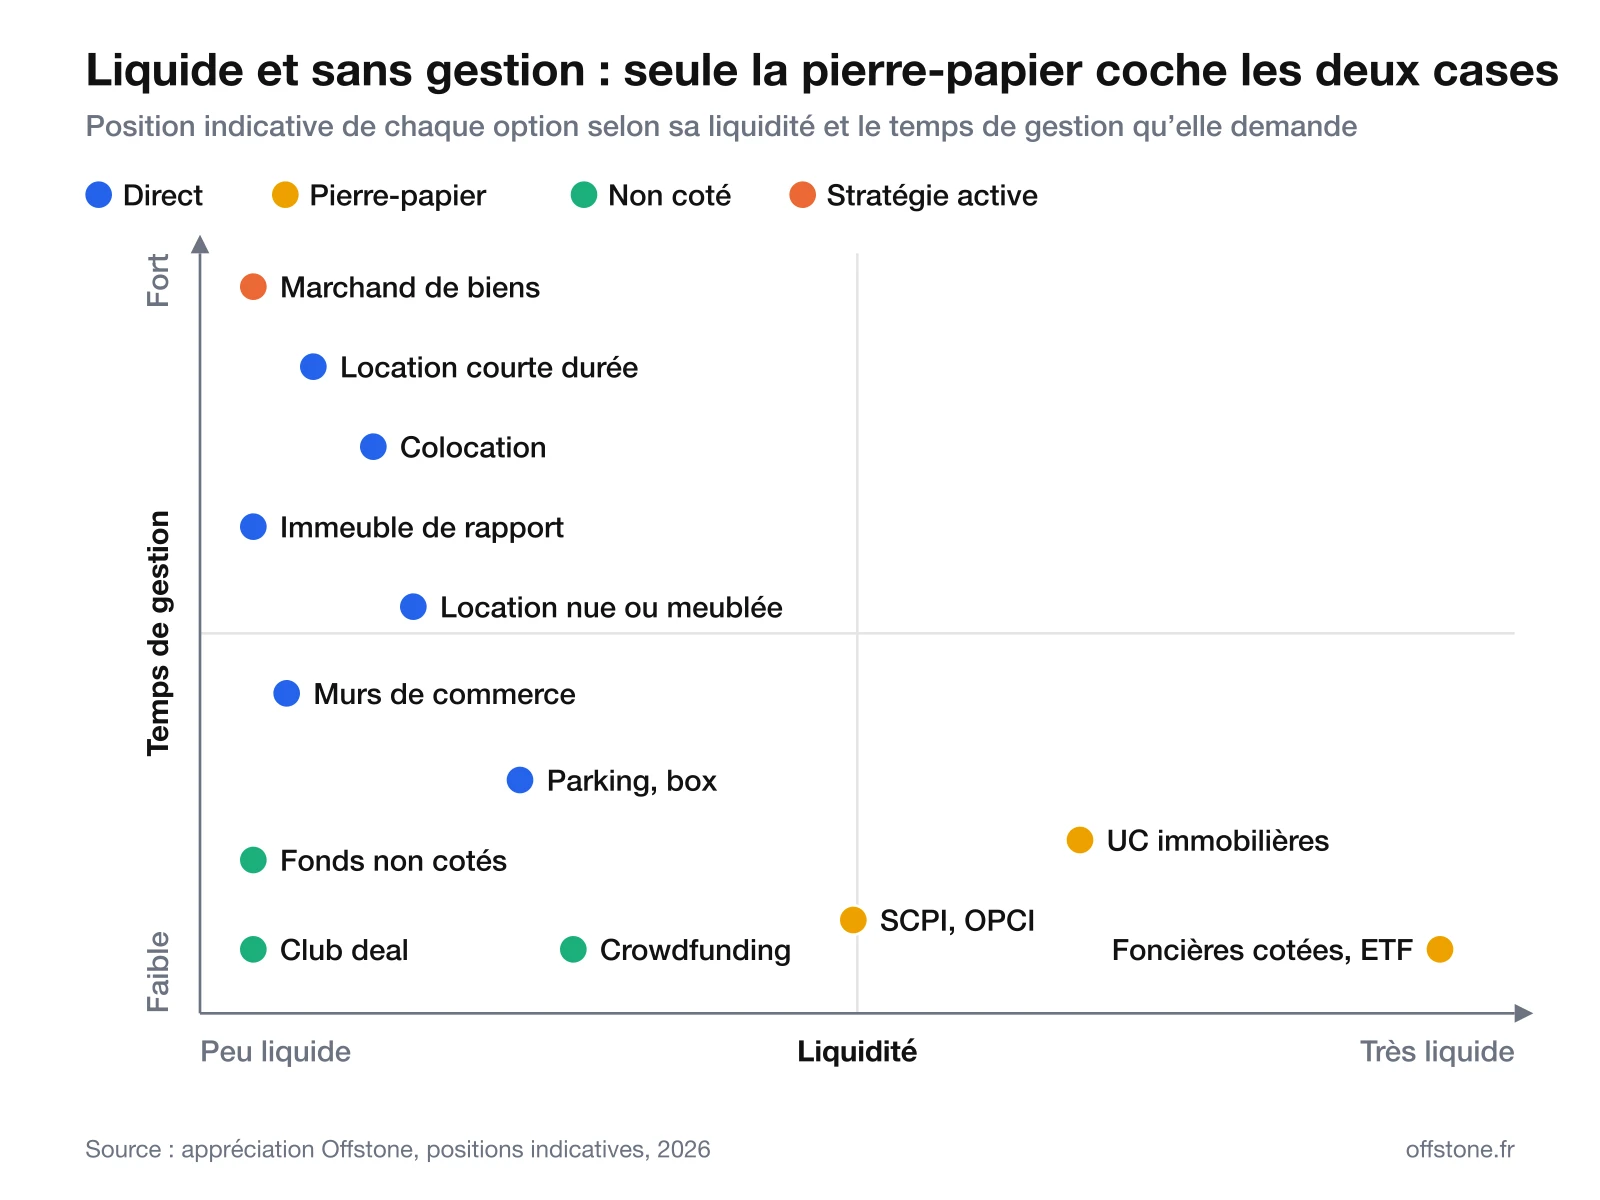
Investir dans l’immobilier oblige à arbitrer : aucune option ne donne à la fois le contrôle, le temps libre et la liquidité, c’est-à-dire la possibilité de récupérer son argent vite. Posez-vous trois questions, dans cet ordre, avant de comparer des rendements.
- Combien pouvez-vous investir ? Sous 20 000 €, acheter un bien suppose presque toujours un crédit, et une seule opération non cotée concentrerait tout votre argent.
- Combien de temps par mois ? Un logement loué à la nuit se gère comme une petite entreprise ; une part de SCPI ne demande qu’une ligne sur la déclaration de revenus.
- Combien d’années l’argent peut-il rester bloqué ? Un club deal immobilise le capital jusqu’à la revente ; une action de foncière cotée se vend en Bourse le jour même.
L’avis d’Offstone
Acheter un bien pour le louer
L’immobilier en direct consiste à acheter un logement ou un local, à son nom ou via une société, puis à le louer. C’est la voie la plus répandue : selon l’INSEE, 24 % des ménages possèdent au moins deux logements et détiennent 68 % des logements des particuliers. L’achat en direct convient à un investisseur qui peut emprunter, accepte de gérer (ou de payer quelqu’un pour le faire) et raisonne sur dix ans ou plus.
Le grand atout du direct, c’est le crédit : les loyers remboursent une partie de l’emprunt. En face, il faut payer les frais d’achat (environ 7 à 8 % du prix dans l’ancien), les mois sans locataire, les travaux et l’impôt sur les loyers. Notre guide du calcul de rendement locatif montre ce qui reste vraiment.
Une SCI (société civile immobilière) sert à détenir un bien à plusieurs ou à le transmettre : c’est un outil, pas un placement.
Les huit façons de louer un bien
Location nue : la plus simple à gérer
Un logement vide, loué avec un bail de trois ans. Les loyers s’ajoutent à vos revenus imposables.
- Pour qui : un investisseur qui veut peu de gestion
- Avantage : des locataires souvent stables
- Piège : un impôt lourd dans les tranches hautes
Meublé (LMNP) : moins d’impôt pendant la détention
Au régime réel, le loueur en meublé non professionnel (LMNP) déduit chaque année de ses loyers une part du prix du bien.
- Pour qui : un investisseur prêt à meubler et à tenir une comptabilité
- Avantage : des loyers peu imposés pendant des années
- Piège : depuis 2025, plus d’impôt sur la plus-value à la revente
Colocation : plus de loyer, plus de gestion
Un grand logement loué chambre par chambre, pour un loyer total plus élevé.
- Pour qui : un investisseur disponible, proche du bien
- Avantage : un meilleur loyer global
- Piège : des départs fréquents à gérer
Courte durée : les loyers les plus élevés, les règles les plus mouvantes
Une location à la nuit, type Airbnb. La loi Le Meur a ramené son micro-BIC à 15 000 € de recettes, selon Service-public. Sans temps à y consacrer, nous la déconseillons.
- Pour qui : un investisseur disponible, ou qui paie une conciergerie
- Avantage : le loyer par nuit le plus élevé
- Piège : des règles locales qui changent vite
Immeuble de rapport : plusieurs logements, un seul propriétaire
Plusieurs logements sous un seul titre de propriété, sans copropriété ni syndic.
- Pour qui : un investisseur qui possède déjà un bien
- Avantage : souvent moins cher au mètre carré
- Piège : un gros ticket, et les gros travaux à payer seul
Murs de commerce : un bail long, un risque de local vide
Un local loué à un commerçant, avec un bail commercial de neuf ans.
- Pour qui : un investisseur qui connaît le commerce local
- Avantage : peu de gestion
- Piège : un local vide peut le rester longtemps
Parking et box : petit budget, petit loyer
Un emplacement loué, presque sans entretien.
- Pour qui : un débutant au petit budget
- Avantage : la simplicité
- Piège : un loyer faible, lié à la politique de stationnement de la ville
Viager : un prix décoté, une durée inconnue
Un bien occupé, payé par une somme au départ (le bouquet) puis une rente versée au vendeur jusqu’à son décès.
- Pour qui : un investisseur patient, sans besoin de revenus
- Avantage : un prix décoté
- Piège : une durée impossible à prévoir
Le calendrier du DPE
La pierre-papier, ou l’immobilier sans locataire à gérer
La pierre-papier désigne l’immobilier détenu à travers des parts ou des actions : vous possédez un petit morceau d’un ensemble d’immeubles géré par un professionnel. Dès quelques dizaines ou centaines d’euros, elle répartit un petit montant sur des dizaines d’immeubles. Elle convient à qui veut de l’immobilier sans y passer de temps.
Les trois formes de pierre-papier
SCPI : des loyers sans locataire à gérer
La SCPI (société civile de placement immobilier) achète des immeubles avec l’épargne de milliers d’associés et leur reverse les loyers. Notre guide complet des SCPI détaille son fonctionnement.
- Pour qui : un épargnant qui veut tout déléguer
- Avantage : des revenus réguliers, sans gestion
- Piège : des frais d’entrée élevés et une revente parfois lente
Unités de compte et OPCI : la pierre-papier en assurance-vie
Un support d’assurance-vie investi en SCI, SCPI ou OPCI (organisme de placement collectif immobilier).
- Pour qui : un épargnant qui a déjà une assurance-vie
- Avantage : la fiscalité de l’assurance-vie
- Piège : un capital non garanti et des frais annuels
Foncières cotées et ETF : l’immobilier en Bourse
Des sociétés propriétaires d’immeubles, cotées en Bourse ; un ETF (fonds coté) en regroupe des dizaines.
- Pour qui : un épargnant qui veut pouvoir revendre à tout moment
- Avantage : liquide et sans gestion
- Piège : un cours qui peut perdre 30 % en quelques mois
Prêter ou devenir associé d’une opération non cotée ?
L’immobilier non coté finance une opération précise, ou plusieurs, sans passer par la Bourse. Le prêteur reçoit un taux fixé d’avance, mais ne profite pas du succès de l’opération. L’associé touche une part du résultat, qui peut dépasser ce taux, ou être nulle. Dans les deux cas, l’argent reste bloqué jusqu’à l’échéance ; notre guide de l’investissement non coté entre dans le détail.
Les trois façons d’investir en non coté
Crowdfunding et dette privée : prêter à une opération
Vous prêtez dès 1 000 € environ à un promoteur ou à un marchand de biens, pour 12 à 36 mois, via une plateforme agréée par l’AMF.
- Pour qui : un épargnant qui veut un taux connu d’avance
- Avantage : un petit ticket, une durée courte
- Piège : un taux affiché n’est pas garanti
Club deal : devenir associé d’une seule opération
Quelques investisseurs deviennent associés d’une société créée pour une seule opération, menée par un professionnel, avec un ticket courant de 10 000 à 100 000 € pour deux à cinq ans. Voir notre comparatif SCPI ou club deal.
- Pour qui : un investisseur qui peut bloquer son capital jusqu’à la revente
- Avantage : une opération lisible et une part du gain
- Piège : tout repose sur un immeuble, et la perte peut être totale
Fonds non cotés : plusieurs opérations dans un même fonds
Un fonds géré par une société agréée par l’AMF investit dans plusieurs opérations. Voir notre article sur les fonds immobiliers.
- Pour qui : un investisseur averti
- Avantage : un risque réparti
- Piège : un ticket élevé et six à dix ans de blocage
Acheter, transformer, revendre : mener soi-même une opération
Une stratégie de création de valeur vise un gain à la revente plutôt qu’un loyer : acheter un bien sous son potentiel, le transformer, puis le revendre ou le relouer plus cher. La mener soi-même demande du temps, un réseau d’artisans et assez de trésorerie pour encaisser un retard ; sans cela, mieux vaut passer par un opérateur (club deal ou fonds).
Les quatre stratégies de création de valeur
Marchand de biens : acheter, rénover, revendre vite
Une activité professionnelle, en société, avec sa propre fiscalité. Voir notre guide complet du marchand de biens et la comparaison marchand de biens ou investissement locatif.
- Pour qui : un investisseur qui veut en faire un métier
- Avantage : un gain possible en moins de deux ans
- Piège : chaque mois de retard coûte des intérêts
Division : découper un bien en plusieurs lots
Un grand bien découpé en plusieurs logements, vendus ou loués séparément.
- Pour qui : un investisseur qui maîtrise l’urbanisme
- Avantage : les petites surfaces valent plus cher au mètre carré
- Piège : une autorisation peut être refusée
Changement d’usage : transformer des bureaux en logements
Des bureaux, un hôtel ou un commerce transformés en logements, ou l’inverse.
- Pour qui : un investisseur entouré d’un architecte et d’un notaire
- Avantage : la plus forte création de valeur possible
- Piège : des autorisations administratives incertaines
Rénovation énergétique : rénover des passoires thermiques
Des logements classés F ou G, achetés moins cher puis remis aux normes.
- Pour qui : un investisseur qui sait chiffrer des travaux
- Avantage : un prix d’achat décoté
- Piège : un budget de travaux difficile à estimer
Quel placement immobilier choisir ? Le comparatif
Le tableau compare quatorze placements immobiliers sur cinq critères : ticket, liquidité, horizon, gestion et risque principal. Servez-vous-en pour éliminer : une option dont un seul critère ne vous convient pas sort de la liste, quel que soit son rendement.
| Option | Ticket d'entrée | Liquidité | Horizon | Gestion | Risque principal |
|---|---|---|---|---|---|
| Location nue | Apport + crédit | Faible (vente : 3 à 6 mois) | 10 ans et plus | Moyenne | Vacance, travaux |
| Meublé (LMNP) | Apport + crédit | Faible | 10 ans et plus | Moyenne à forte | Fiscalité à la revente |
| Colocation | Apport + crédit | Faible | 10 ans et plus | Forte | Rotation des locataires |
| Courte durée | Apport + crédit | Faible | 5 ans et plus | Très forte | Réglementation locale |
| Immeuble de rapport | Plusieurs centaines de k€ | Faible | 10 ans et plus | Forte | Gros travaux |
| Murs de commerce | Quelques dizaines de k€ et plus | Faible | 9 ans et plus | Faible | Départ du locataire |
| Parking, box | Dès 10 k€ environ | Moyenne | 5 ans et plus | Faible | Politique de la ville |
| SCPI | Quelques centaines d’euros | Moyenne à faible | 8 ans et plus | Nulle | Baisse du prix de part |
| UC immobilières | Selon le contrat | Bonne, sauf suspension | 8 ans et plus | Nulle | Valeur non garantie |
| Foncières cotées, ETF | Une action | Forte | 5 ans et plus | Nulle | Volatilité boursière |
| Crowdfunding | Dès 1 000 € environ | Nulle avant échéance | 1 à 3 ans | Nulle | Retard, défaut |
| Club deal | 10 à 100 k€ en général | Nulle avant la sortie | 2 à 5 ans | Nulle | Échec de l’opération |
| Fonds non coté | Souvent 100 k€ et plus | Nulle avant échéance | 6 à 10 ans | Nulle | Sélection du gérant |
| Marchand de biens | Fonds propres + crédit | Faible | 6 à 24 mois | Très forte | Délais, chantier |
Une tendance se dégage : plus une option est liquide, plus elle suit la Bourse ; plus elle est bloquée, plus son résultat dépend d’une seule équipe ou d’un seul immeuble. Côté impôt, les dividendes, intérêts et plus-values de titres paient le prélèvement forfaitaire unique (PFU, ou flat tax), passé de 30 à 31,4 % en 2026 ; les loyers d’un bien en direct restent imposés au barème.
20 000, 100 000 ou 300 000 € : par quoi commencer pour investir dans l’immobilier ?
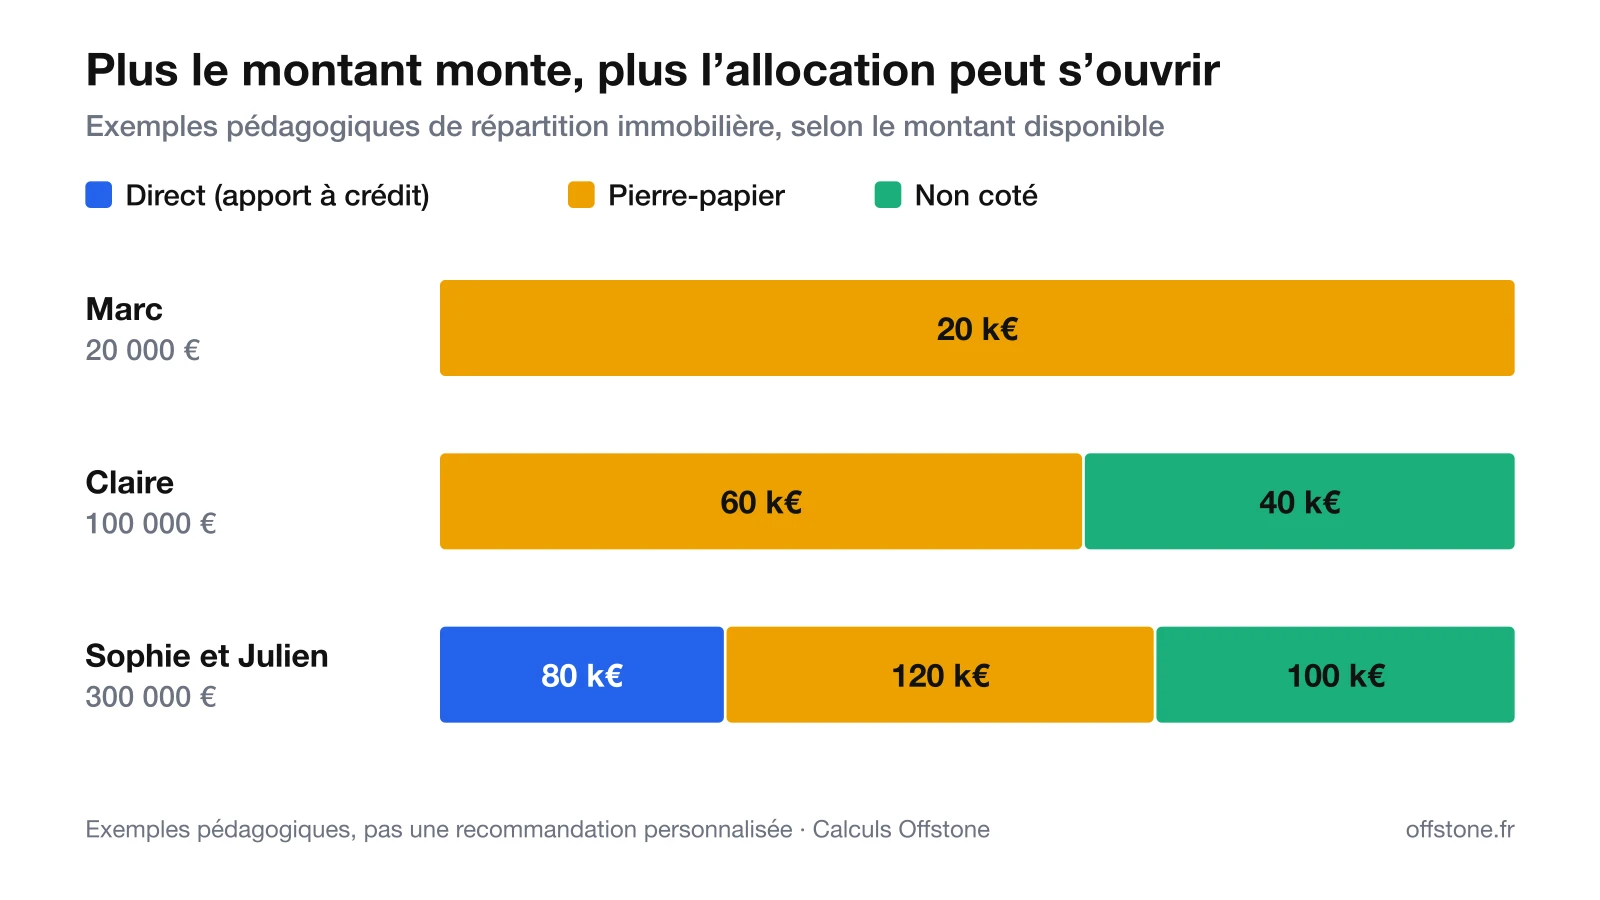
Le montant disponible décide des options accessibles pour investir dans l’immobilier, parce que chacune a un ticket minimum et qu’un portefeuille prudent compte plusieurs lignes. Les trois profils suivants sont des exemples pédagogiques, pas des recommandations, et supposent une épargne de précaution déjà constituée.
- Marc, 34 ans, cadre, 20 000 € et peu de temps. Un seul club deal concentrerait tout son immobilier sur une opération. La pierre-papier l’expose plutôt à des centaines d’immeubles : des unités de compte immobilières en assurance-vie, plus un ETF de foncières pour la part à garder disponible.
- Claire, 48 ans, cheffe d’entreprise, 100 000 € sur cinq ans. Sans vouloir gérer de locataire, elle peut garder 60 000 € en pierre-papier et placer 40 000 € sur deux opérations non cotées distinctes, si cette somme ne lui manque pas pendant cinq ans.
- Sophie et Julien, 41 et 43 ans, 300 000 € et une capacité d’emprunt. Le couple peut apporter 80 000 € pour acheter à crédit un petit immeuble à rénover, garder 120 000 € en pierre-papier et placer 100 000 € dans plusieurs opérations non cotées, lancées à des années différentes.
Le crédit change l’échelle du patrimoine, pas seulement son rendement.
Les risques que toutes les options partagent
Aucun placement immobilier n’échappe aux quatre risques communs à toute la pierre. La période 2022-2024 l’a montré : la remontée rapide des taux a fait baisser les prix des logements anciens, le prix de part de plusieurs SCPI et le cours des foncières, et multiplié les retards en crowdfunding.
- Le marché : un bien acheté au sommet du cycle peut se revendre moins cher.
- Les taux : leur hausse renchérit le crédit et fait baisser la valeur des immeubles.
- L’illiquidité : un appartement met des mois à se vendre, une part de SCPI peut ne pas trouver d’acheteur, un club deal ne se revend pas avant la sortie.
- L’exécution : travaux, locataire, gestionnaire ou opérateur, la qualité du travail fait l’essentiel du résultat.
La meilleure protection reste la diversification : plusieurs supports, plusieurs années d’entrée, plusieurs types de biens.
Avertissement
Où se place le club deal Offstone parmi ces options
Le club deal Offstone appartient au non coté, côté associés : l’investisseur entre au capital d’une société dédiée qui achète un immeuble, le transforme et le revend, et Offstone investit ses propres fonds dans chaque opération. Le ticket est de 20 000 € par opération, l’horizon visé de deux à cinq ans en général, et le TRI cible, net de frais, de 8 à 14 % selon les opérations. Le TRI (taux de rendement interne) mesure le rendement annuel d’un placement ; ici, c’est un objectif, pas une promesse.
Les opérations visées sont des rénovations lourdes, des changements d’usage et de l’hôtellerie, surtout en région parisienne. L’accès se fait sur candidature, avec une adhésion au club, et le dossier de chaque opération est remis avant l’engagement. Offstone se rémunère par des frais de structuration, des frais de gestion annuels et une part de la plus-value au-delà d’un seuil de performance.
L’argent reste bloqué jusqu’à la revente. Pour un investisseur qui débute avec 20 000 €, nous déconseillons de tout mettre dans une seule opération, chez Offstone comme ailleurs. Les autres façons de déléguer sont comparées dans notre guide de l’investissement immobilier passif.