Financer un investissement immobilier, c’est réunir trois sources d’argent : un crédit bancaire, un apport personnel et, de plus en plus souvent, des fonds mis en commun avec d’autres investisseurs. Pour un logement à louer, la banque applique la même règle que pour une résidence principale (35 % de vos revenus au maximum, sur 25 ans au plus), mais elle ne compte qu’une partie des loyers futurs dans vos revenus.
Ce guide suit l’ordre réel d’un dossier, en six étapes, du calcul de votre capacité d’emprunt au déblocage des fonds. Chaque terme technique est expliqué à sa première apparition, avec un exemple chiffré.
Financer un investissement immobilier en six étapes
Le financement d’un investissement immobilier se prépare avant la recherche du bien, et dans cet ordre : la banque ne regarde un projet qu’une fois que vous savez combien vous pouvez emprunter et avec quel apport. Les six étapes :
- Étape 1 : calculer votre capacité d’emprunt, loyers futurs compris ;
- Étape 2 : choisir le montage, crédit classique, in fine, lombard ou investissement à plusieurs ;
- Étape 3 : fixer votre apport et garder une épargne de côté ;
- Étape 4 : monter un dossier complet, avec les chiffres du bien ;
- Étape 5 : comparer les offres sur leur coût total, pas sur le seul taux ;
- Étape 6 : signer l’offre de prêt et débloquer les fonds chez le notaire.
Le réflexe à prendre
Étape 1 : combien pouvez-vous emprunter pour un bien à louer ?
La capacité d’emprunt d’un investisseur locatif est le montant maximal qu’une banque accepte de prêter, calculé sur vos revenus actuels augmentés d’une partie des loyers du futur bien. Depuis 2022, une règle du Haut Conseil de stabilité financière (HCSF), l’autorité qui surveille les risques du système financier, plafonne vos mensualités à 35 % de vos revenus nets, assurance comprise, et la durée du prêt à 25 ans (HCSF). La règle vaut pour un investissement locatif exactement comme pour une résidence principale.
Les loyers posent une difficulté. Un logement peut rester vide entre deux locataires, et un locataire peut cesser de payer : la plupart des banques ne retiennent donc qu’environ 70 % du loyer attendu dans vos revenus. C’est une pratique bancaire, pas une loi, et le pourcentage varie d’un établissement à l’autre.
Un exemple pédagogique. Inès, 38 ans, ingénieure, gagne 4 200 € nets par mois et rembourse déjà 900 € par mois pour sa résidence principale. Elle vise un studio loué 750 € par mois. La banque compte 4 200 + 70 % × 750 = 4 725 € de revenus, soit une mensualité totale maximale de 1 654 €. Une fois son prêt actuel et environ 30 € d’assurance déduits, il lui reste 724 € par mois pour le nouveau crédit.
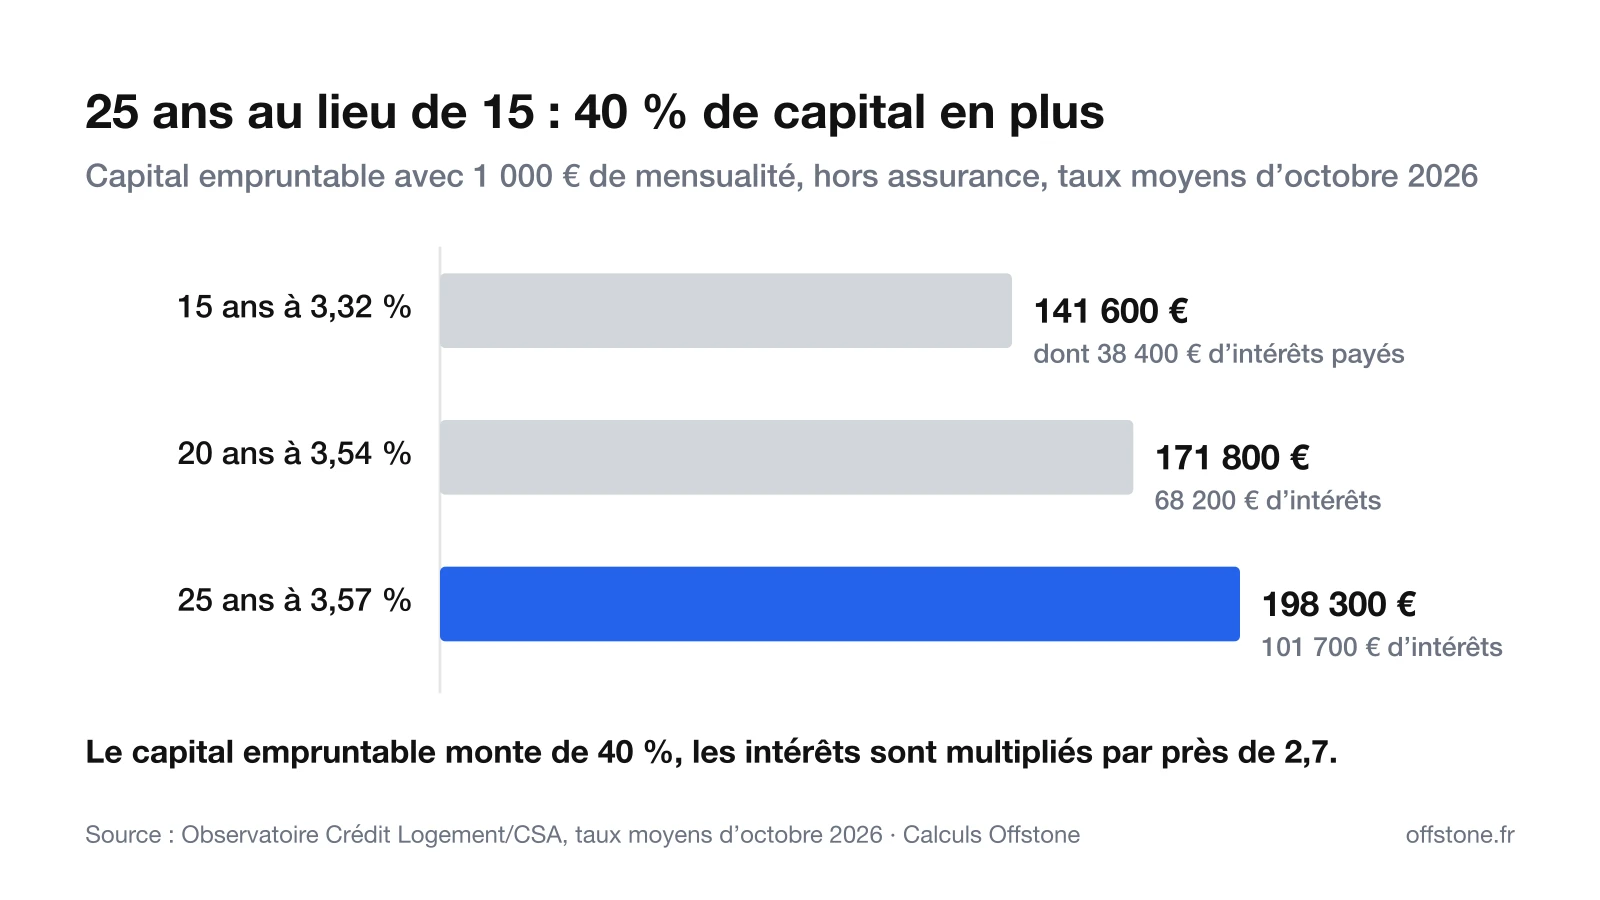
Sur 25 ans au taux moyen d’octobre 2026 (3,57 %), ces 724 € remboursent environ 143 500 €. Sur 20 ans (3,54 %), environ 124 400 €.
La durée change donc le projet autant que le salaire.
Les banques peuvent dépasser ces plafonds pour 20 % des crédits qu’elles accordent chaque trimestre, mais la plus grande partie de cette marge est réservée aux acheteurs de leur résidence principale. Pour un investisseur, compter sur une dérogation est un pari : construisez le projet à l’intérieur des 35 %.
Étape 2 : quel montage choisir pour financer l’achat ?
Le montage d’un investissement immobilier est la combinaison de prêts et d’argent personnel qui paie le prix, les frais et les travaux. Quatre formules couvrent la quasi-totalité des cas, du crédit amortissable que proposent toutes les banques au crédit lombard réservé aux patrimoines financiers. Ouvrez celles qui vous concernent.
Les façons de financer un investissement immobilier
Le crédit amortissable : la formule par défaut
Le crédit amortissable est un prêt dont chaque mensualité rembourse à la fois des intérêts et une part du capital. À la fin du prêt, vous ne devez plus rien.
C’est la formule la moins chère en intérêts totaux et la seule que toutes les banques proposent à tous les profils. Les intérêts payés sont déductibles des loyers si vous êtes imposé au régime réel.
- Pour qui : la grande majorité des investisseurs, premier achat compris
- À surveiller : la durée, qui augmente fortement le coût total
Le prêt in fine : ne rembourser le capital qu’à la fin
Le prêt in fine est un crédit dont les mensualités ne contiennent que des intérêts ; le capital est remboursé en une fois, à l’échéance, souvent grâce à un placement (assurance-vie) mis en garantie dès le départ.
Les mensualités sont plus faibles, mais vous payez des intérêts sur la totalité du capital pendant toute la durée : le coût total est nettement plus élevé qu’avec un crédit amortissable.
- Pour qui : un investisseur fortement imposé, avec une épargne placée à nantir
- Le piège : un placement en garantie qui baisse et ne couvre plus le capital à rembourser
Le crédit lombard : emprunter contre son portefeuille
Le crédit lombard est un prêt garanti par un nantissement, c’est-à-dire la mise en gage d’un portefeuille de titres ou d’un contrat d’assurance-vie, que vous conservez.
Il sert souvent à financer un apport ou un achat rapide sans vendre ses placements. Les banques ne prêtent qu’une partie de la valeur mise en gage, et peuvent demander des garanties supplémentaires si les marchés baissent.
- Pour qui : un patrimoine financier déjà important, souvent suivi en banque privée
- Le piège : un appel de garantie au pire moment, quand les marchés ont chuté
Investir à plusieurs : SCI, club deal ou fonds
Investir à plusieurs consiste à mettre en commun l’argent de plusieurs personnes pour acheter un bien que personne n’achèterait seul.
Une SCI (société civile immobilière) réunit en général une famille ou des proches et peut emprunter en son nom. Un club deal immobilier réunit des investisseurs autour d’une opération portée par un professionnel : vous apportez des fonds propres, sans emprunter à titre personnel, et c’est l’opérateur qui négocie le financement bancaire de l’opération. Un fonds immobilier mutualise encore davantage, sur plusieurs biens.
- Pour qui : un investisseur qui ne veut pas, ou ne peut plus, s’endetter
- À savoir : le capital est bloqué jusqu’à la revente et le risque de perte existe
Le tableau compare les quatre formules sur la mensualité, le coût total et la condition d’accès.
| Formule | Mensualité | Coût total | Condition d’accès |
|---|---|---|---|
| Crédit amortissable | La plus élevée | Le plus faible | Revenus stables, 35 % d’endettement |
| Prêt in fine | Intérêts seuls | Élevé | Un placement nanti, souvent un gros patrimoine |
| Crédit lombard | Souvent intérêts seuls | Variable (taux souvent indexé) | Un portefeuille ou une assurance-vie en garantie |
| Investir à plusieurs | Aucune à titre personnel (club deal, fonds) | Frais de l’opérateur | Un ticket d’entrée en fonds propres |
Chez Offstone, nous conseillons de commencer par le crédit amortissable. Le prêt in fine et le lombard ont leur intérêt, mais ils se pilotent avec un banquier et un patrimoine déjà constitué. Pour un premier projet, la formule simple est souvent la bonne.
Étape 3 : quel apport personnel prévoir ?
L’apport personnel est la part de l’investissement payée avec votre épargne, sans emprunter. Aucune loi ne fixe de minimum, mais les banques demandent presque toujours de quoi couvrir les frais d’acquisition (environ 7 à 8 % du prix dans l’ancien, l’essentiel en taxes), et l’apport moyen progresse en 2026 selon l’Observatoire Crédit Logement/CSA.
Reprenons Inès. Le studio coûte 160 000 €, et les frais d’acquisition ajoutent environ 12 000 €, soit 172 000 € à financer. Avec un prêt de 143 500 € sur 25 ans, son apport doit être d’environ 28 500 €. Sur 20 ans, il monterait à près de 47 600 €. Inès choisit 25 ans, pour garder une épargne disponible.
Apporter le moins possible n’est pas toujours le meilleur calcul.
L’effet de levier désigne le fait d’acheter avec l’argent de la banque : si le bien prend de la valeur et que les loyers paient une bonne part du crédit, votre gain se calcule sur un petit apport. L’emprunt amplifie aussi les pertes. Un logement vide pendant six mois, une baisse des prix ou des travaux imprévus pèsent sur vous seul, et la mensualité reste due.
- gardez une épargne de précaution de trois à six mois de dépenses, hors apport ;
- prévoyez une réserve pour les travaux et la vacance locative (période sans locataire) ;
- n’engagez pas dans l’apport l’argent dont vous aurez besoin dans les cinq ans.
Étape 4 : quelles pièces fournir pour un dossier de crédit qui passe ?
Le dossier de crédit d’un investissement locatif réunit deux séries de pièces : celles qui prouvent votre solidité (revenus, épargne, dettes) et celles qui prouvent que le bien se louera au prix annoncé. La seconde série manque dans la plupart des dossiers refusés, alors qu’elle se prépare en une soirée.
Votre situation personnelle :
- pièce d’identité et justificatif de domicile ;
- trois derniers bulletins de salaire et contrat de travail (ou deux derniers bilans pour un indépendant) ;
- deux derniers avis d’imposition ;
- trois derniers relevés de tous vos comptes, sans découvert ni incident ;
- tableaux d’amortissement des crédits en cours et justificatifs d’épargne.
Le bien à financer :
- compromis ou promesse de vente, ou à défaut l’annonce et le prix négocié ;
- estimation du loyer par une agence, ou bail en cours si le bien est déjà loué ;
- devis de travaux s’il y en a ;
- un tableau simple : prix, frais, travaux, loyer, charges, taxe foncière, mensualité.
La tenue de vos comptes pèse autant que le montant de vos revenus. Un découvert répété ou des paris en ligne sur les relevés font douter une banque, même avec un bon salaire.
Étape 5 : comment comparer les offres de prêt ?
Comparer des offres de prêt immobilier, c’est comparer leur coût total sur toute la durée, et non le seul taux nominal affiché. Le TAEG (taux annuel effectif global) intègre les intérêts, l’assurance, la garantie et les frais de dossier : c’est le chiffre à mettre côte à côte. En octobre 2026, le taux moyen des crédits immobiliers était de 3,49 %, hors assurance et garantie, après 3,40 % en septembre.
Trois postes font varier le coût réel d’un crédit immobilier au-delà du taux :
- l’assurance emprunteur, qui rembourse le prêt en cas de décès ou d’invalidité : vous pouvez choisir un autre assureur que la banque et en changer à tout moment ;
- la garantie, qui protège la banque si vous ne payez plus : caution d’un organisme spécialisé ou hypothèque, avec des coûts différents selon la formule (Notaires de France) ;
- les clauses, à négocier : indemnités de remboursement anticipé, report d’échéances, modulation des mensualités, transfert du prêt sur un autre bien.
Un courtier en crédit, intermédiaire qui compare plusieurs banques et monte le dossier à votre place, fait gagner du temps sur cette étape. Il se rémunère en général par des honoraires payés à la signature : demandez leur montant avant de lui confier le dossier.
Étape 6 : signer l’offre de prêt et débloquer les fonds
L’offre de prêt est le document par lequel la banque s’engage sur le montant, le taux, la durée et les garanties du crédit. La loi impose un délai de réflexion de 10 jours : vous ne pouvez l’accepter qu’à partir du 11e jour, et la banque doit la maintenir au moins 30 jours (Service-Public).
Le délai de réflexion pèse sur le calendrier de l’achat. Si votre compromis contient une condition suspensive d’obtention de prêt (une clause qui annule la vente sans pénalité si le crédit est refusé), le délai de réflexion doit tenir avant la date de la signature chez le notaire. Une fois l’offre acceptée, la banque verse les fonds directement au notaire le jour de l’acte, et les premières mensualités démarrent le mois suivant, sauf différé négocié.
Pour un bien avec travaux, demandez un déblocage progressif : la part du prêt destinée aux travaux est versée sur factures, et vous ne payez des intérêts que sur ce qui est débloqué.
Les erreurs qui font refuser un dossier
Les refus de crédit immobilier pour un investissement locatif viennent rarement du seul niveau de revenus. Le plus souvent, le dossier dépasse les 35 % d’endettement de peu, ou il ne démontre pas que le bien se louera.
- compter 100 % du loyer dans ses revenus, alors que la banque n’en retiendra qu’une partie ;
- oublier ses crédits à la consommation ou sa location avec option d’achat (LOA) automobile dans le calcul ;
- viser un loyer au-dessus du marché, que l’estimation de la banque ne confirme pas ;
- présenter un apport qui vide entièrement son épargne ;
- multiplier les demandes sans dossier complet, ce qui ralentit chaque réponse.
Le risque, dit simplement
Ce que nous en pensons chez Offstone
Le crédit reste la façon la plus efficace d’acheter seul un bien à louer, parce que la banque finance l’essentiel du bien et que les loyers remboursent une partie du prêt. Chez Offstone, nous pensons pourtant qu’il n’est pas obligatoire, ni toujours souhaitable : un taux d’endettement déjà proche de 35 %, une résidence principale à financer d’abord ou simplement l’envie de ne pas gérer de locataire sont de bonnes raisons d’investir autrement.
Thomas, 29 ans, en est un exemple : avec 2 400 € nets par mois et un premier crédit en tête pour sa résidence principale, il préfère placer 20 000 € d’épargne sans s’endetter. Investir à plusieurs, en club deal ou en fonds, lui permet d’accéder à l’immobilier sans toucher à sa capacité d’emprunt. Pour savoir quelle porte vous convient, notre guide investir dans l’immobilier compare toutes les options, et celui sur l’achat d’un bien immobilier détaille les étapes chez le notaire.